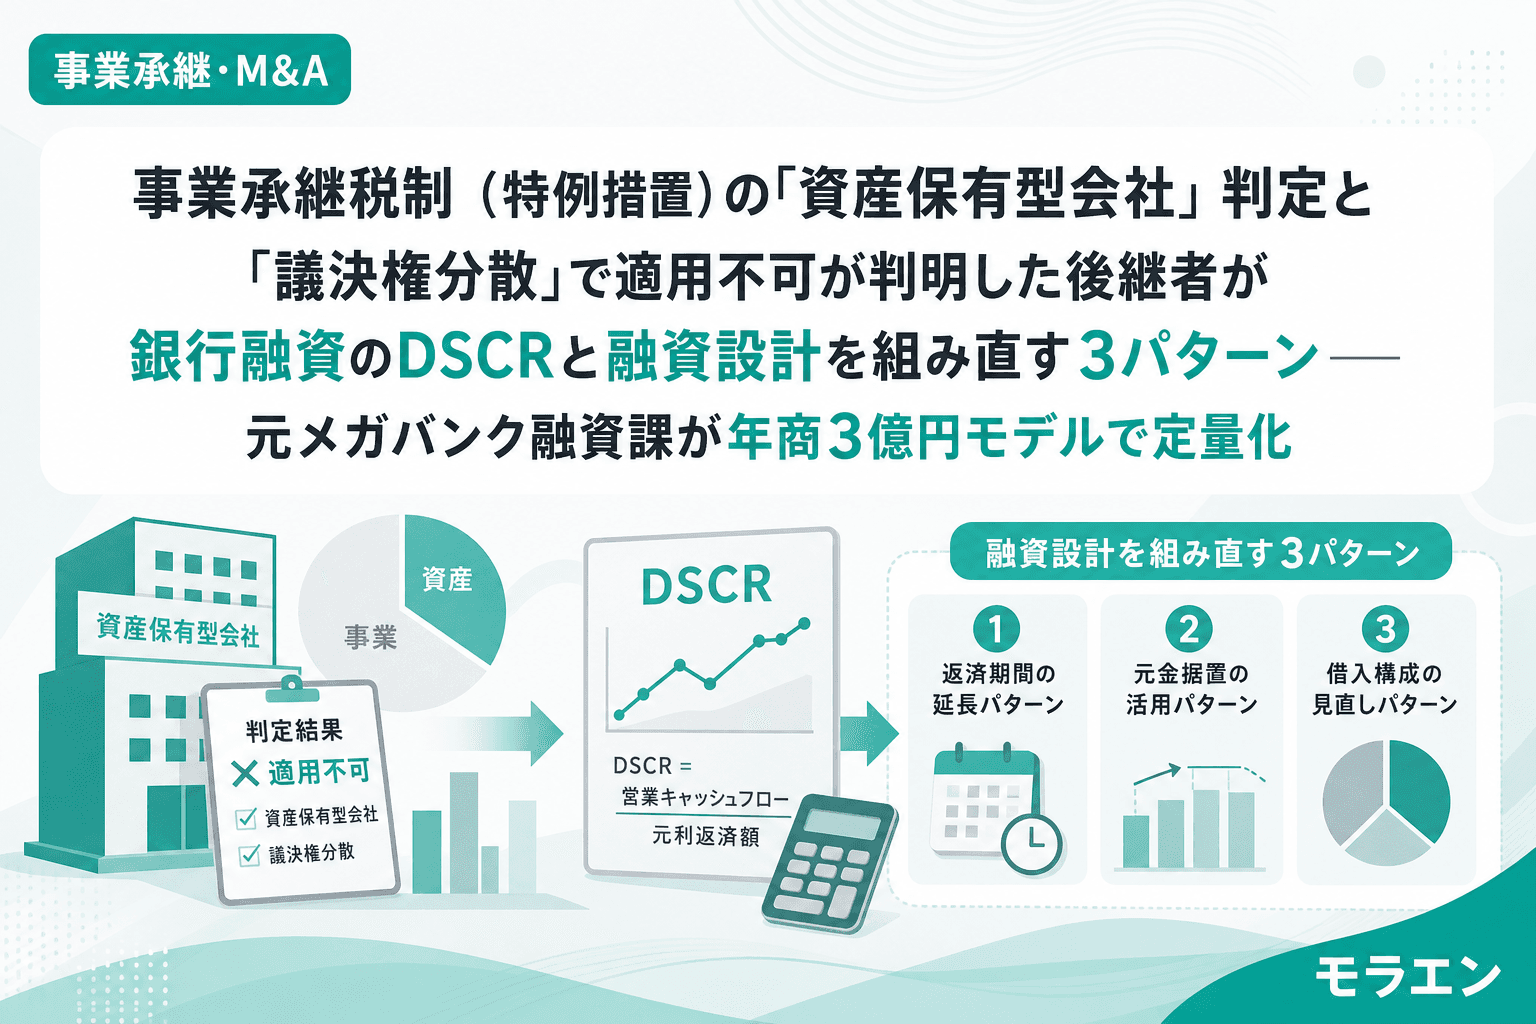
事業承継・M&A事業承継税制(特例措置)の「資産保有型会社」判定と「議決権分散」で適用不可が判明した後継者が銀行融資のDSCRと融資設計を組み直す3パターン——元メガバンク融資課が年商3億円モデルで定量化事業承継税制(特例措置)の落とし穴——「資産保有型会社」判定と「議決権分散」で適用不可になった場合、贈与税の現金負担がDSCRに直撃する。元メガバンク融資課10年の経験をもつ木下直樹が年商3億円モデルで3つの融資設計パターンを定量化。2026.09.0415分木下 直樹
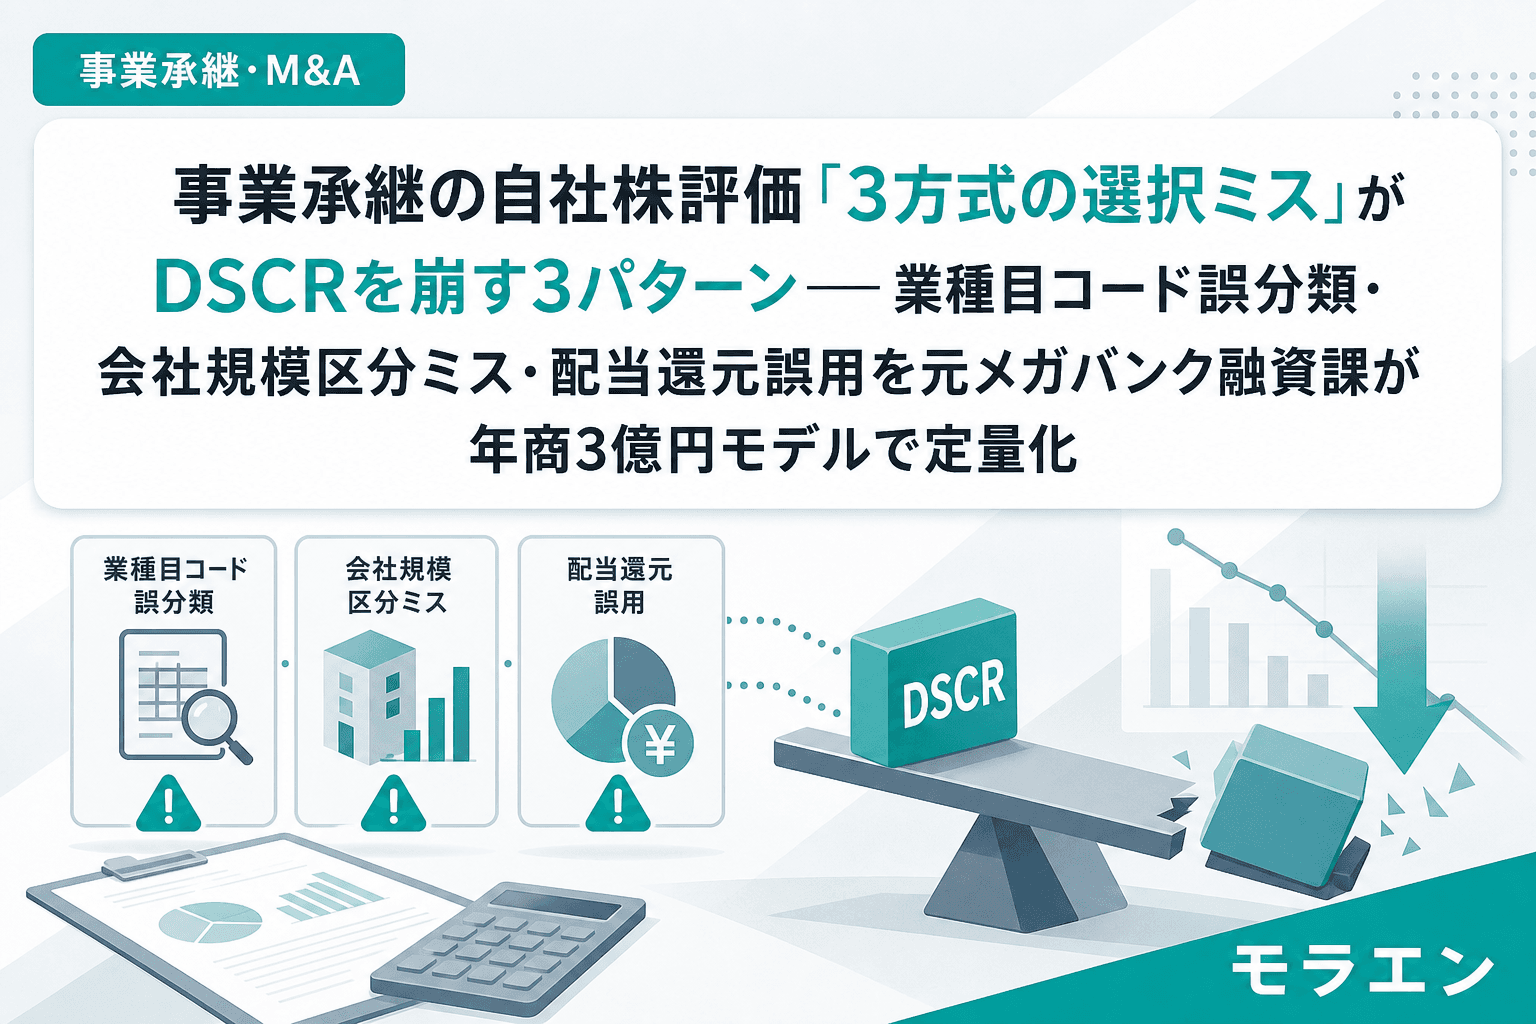
事業承継・M&A事業承継の自社株評価「3方式の選択ミス」がDSCRを崩す3パターン——業種目コード誤分類・会社規模区分ミス・配当還元誤用を元メガバンク融資課が年商3億円モデルで定量化自社株評価の方式選択ミスは税務問題にとどまらず、後継者の銀行融資DSCRを根底から崩す経営リスクだ。業種目コード誤分類・L値誤判定・配当還元方式誤用という3パターンを、年商3億円の製造業モデルで定量シミュレーションする。2026.09.0415分木下 直樹
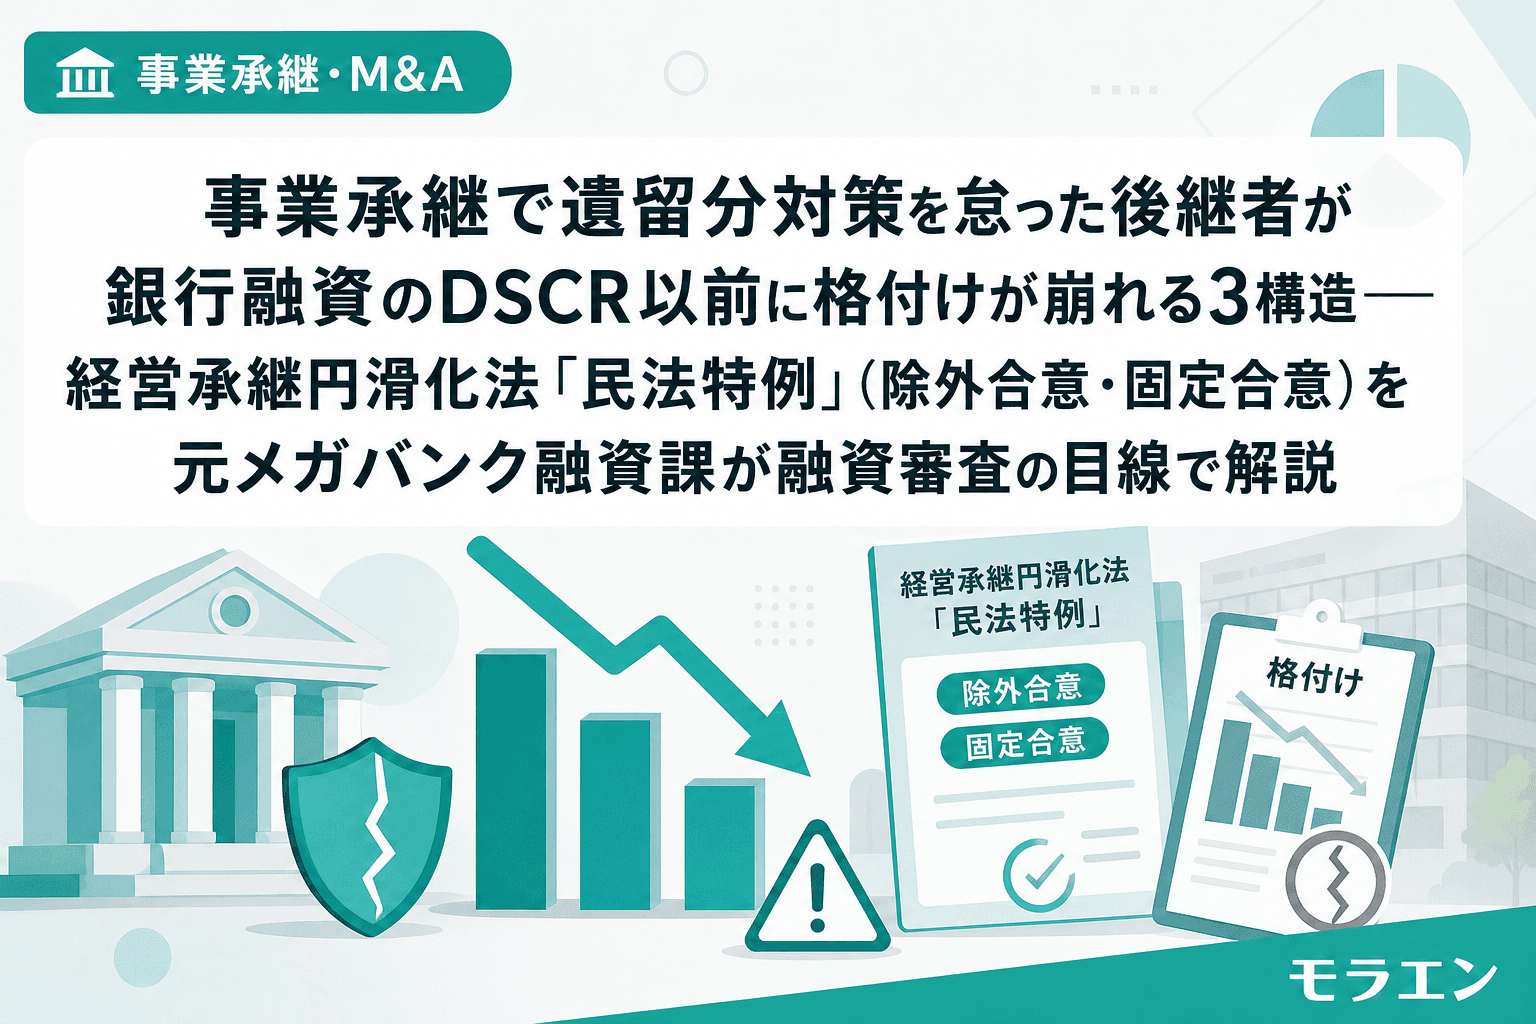
事業承継・M&A事業承継で遺留分対策を怠った後継者が銀行融資のDSCR以前に格付けが崩れる3構造——経営承継円滑化法「民法特例」(除外合意・固定合意)を元メガバンク融資課が融資審査の目線で解説遺留分対策を怠った後継者が直面する3つの銀行融資リスク(DSCR急落・経営権不安定・売上急落)を年商3億円モデルで定量化。経営承継円滑化法の民法特例(除外合意・固定合意)を活用した場合との比較でDSCR差0.51ポイントを解説する。2026.09.01木下 直樹
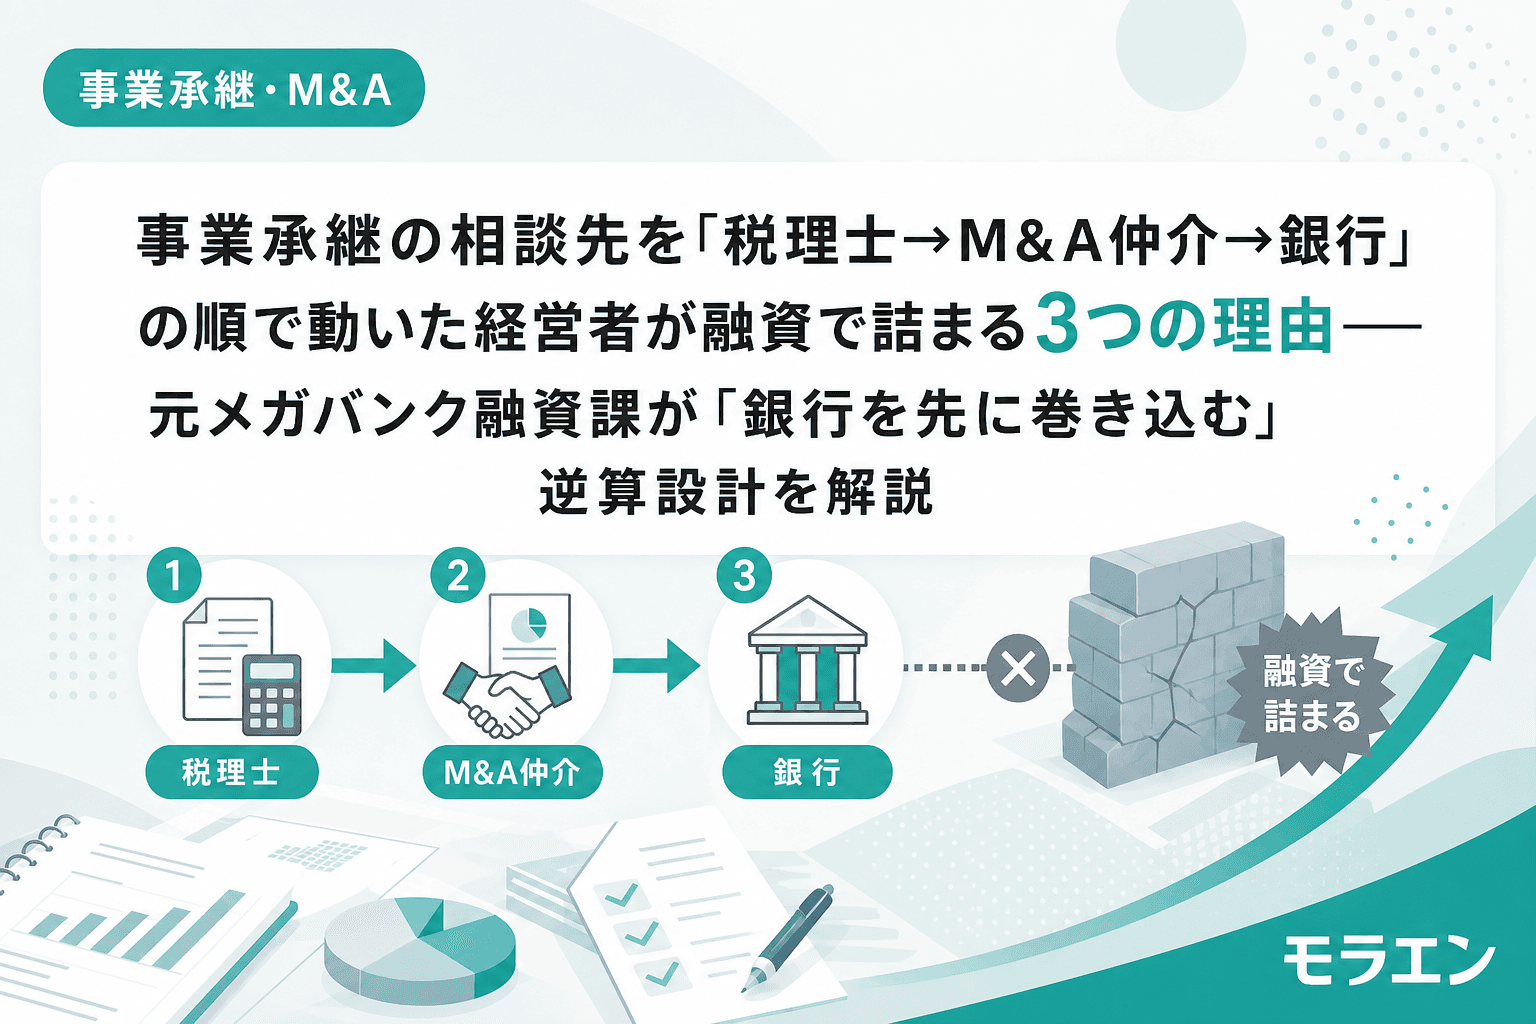
事業承継・M&A事業承継の相談先を「税理士→M&A仲介→銀行」の順で動いた経営者が融資で詰まる3つの理由——元メガバンク融資課が「銀行を先に巻き込む」逆算設計を解説「税理士→M&A仲介→銀行」という相談順序は、世間では常識とされている。しかし融資審査の目線で言うと、この順番こそが承継後のDSCRを崩す3つの構造を生み出している。退職金の設計・事業計画の一本化・スキーム選択——相談する順番を変えるだけで、1年目DSCRは0.88から1.15に変わる。2026.08.3014分木下 直樹
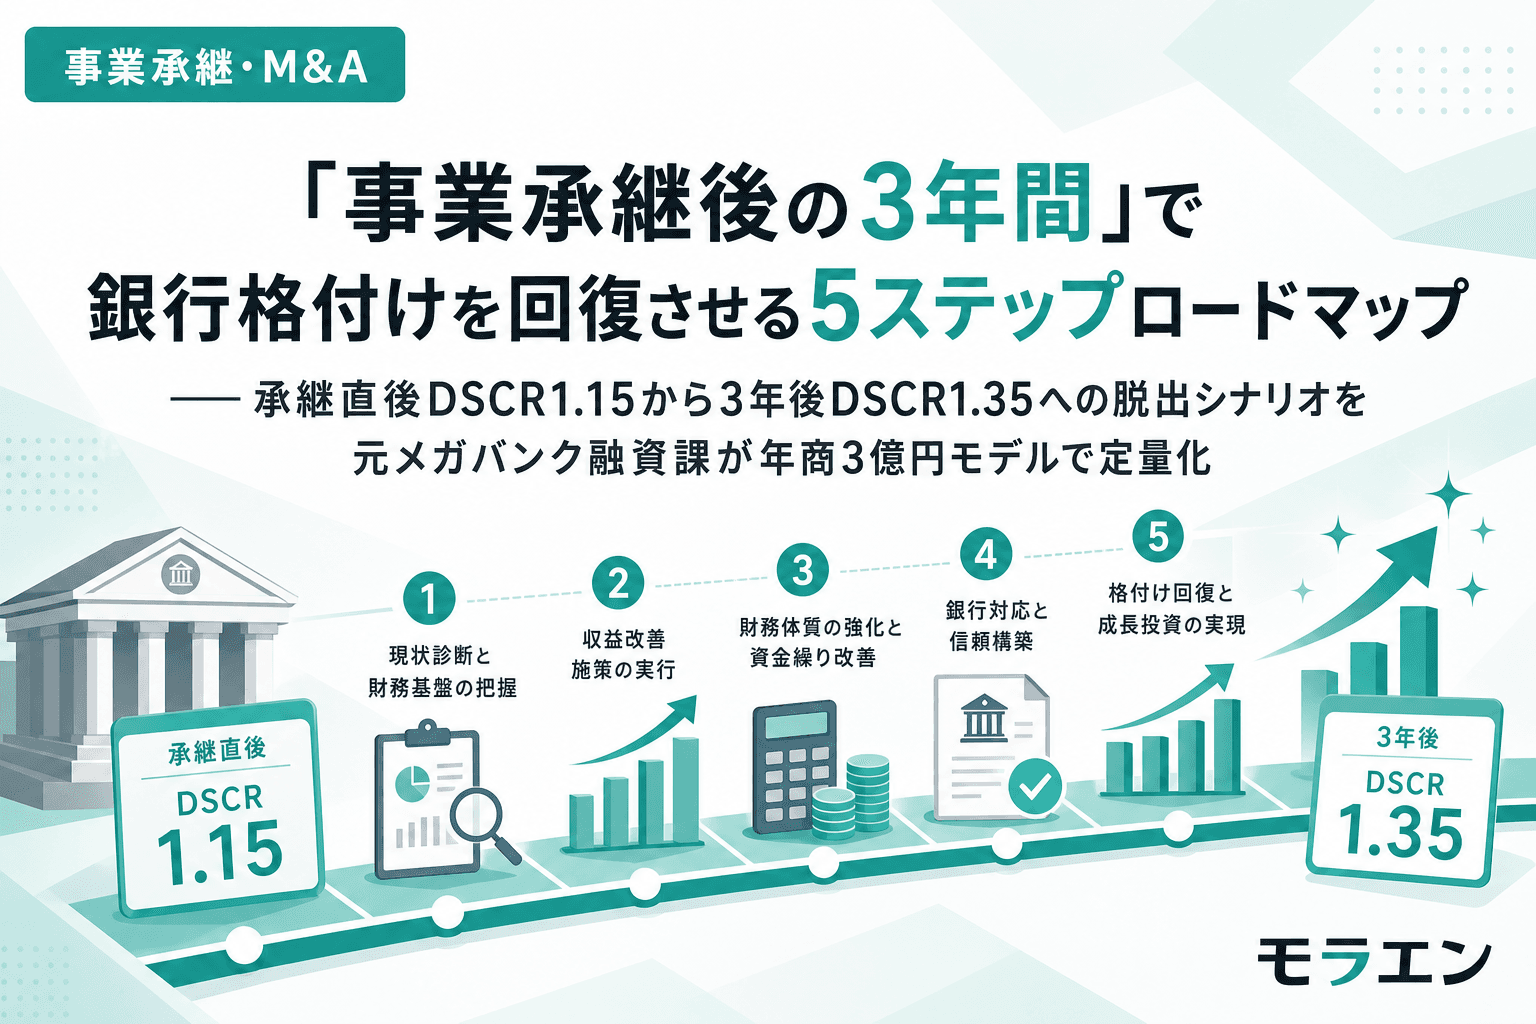
事業承継・M&A「事業承継後の3年間」で銀行格付けを回復させる5ステップロードマップ——承継直後DSCR1.15から3年後DSCR1.35への脱出シナリオを元メガバンク融資課が年商3億円モデルで定量化承継完了後、銀行の内部格付けが悪化する構造は避けられない。問題はそこからの3年間だ。事業承継特別保証・公庫切替・経営者保証解除・顧客引継ぎ実績・経営革新計画の5ステップで、DSCR1.15から1.35への回復ロードマップを元メガバンク融資課が年商3億円モデルで解説。2026.08.288分木下 直樹
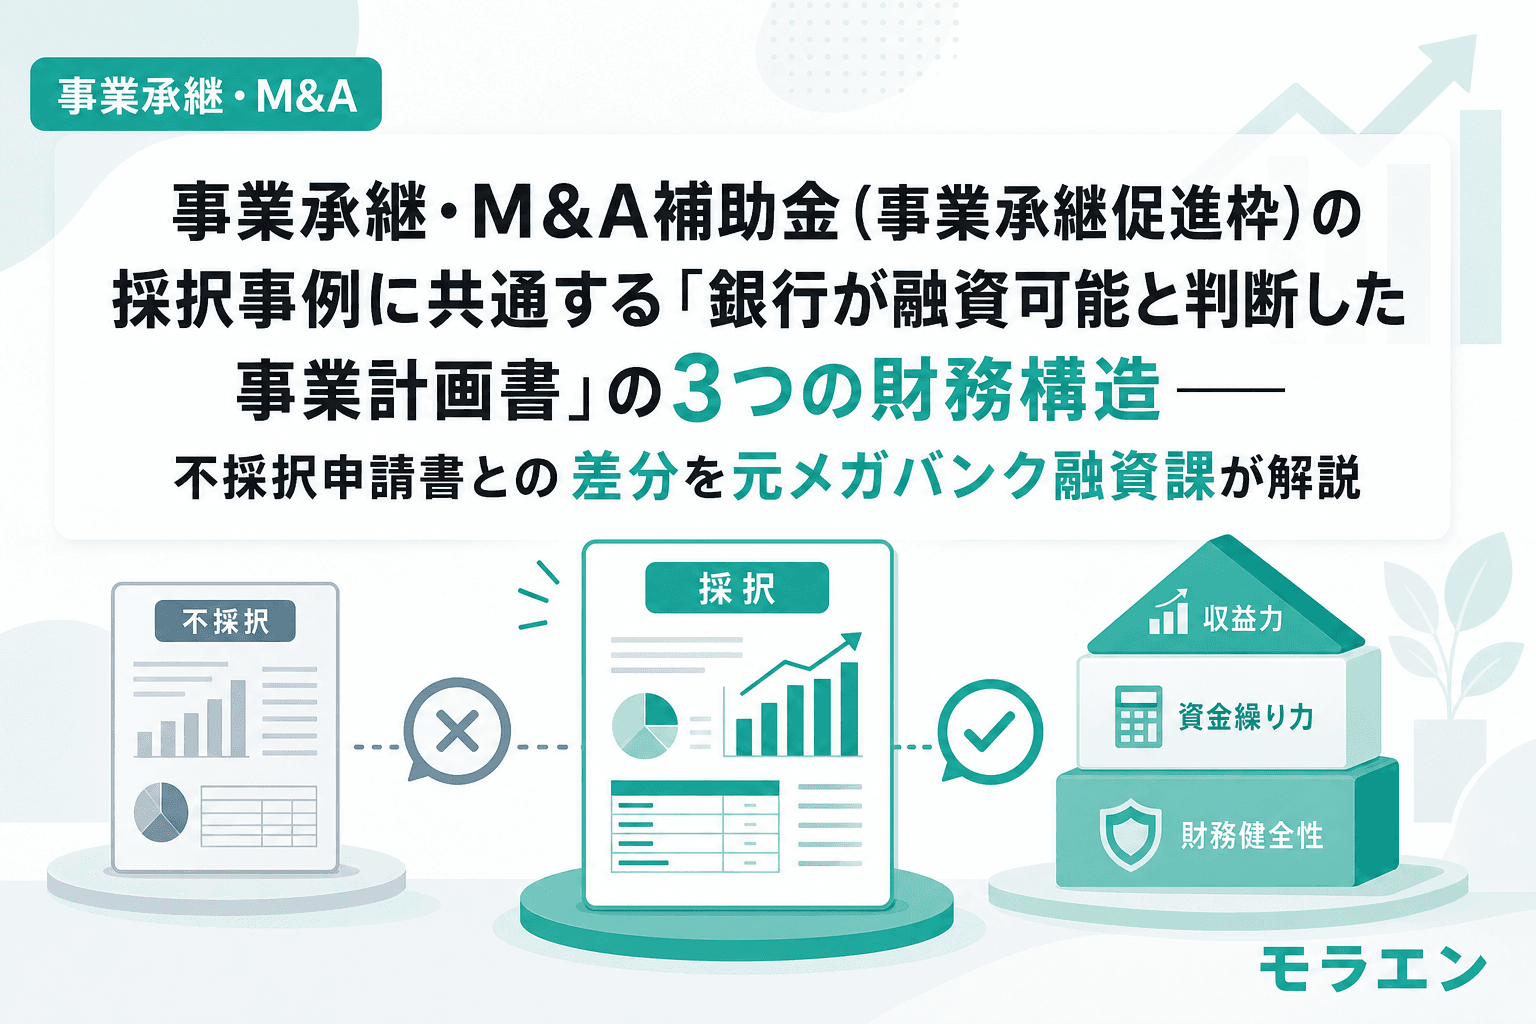
事業承継・M&A事業承継・M&A補助金(事業承継促進枠)の採択事例に共通する「銀行が融資可能と判断した事業計画書」の3つの財務構造——不採択申請書との差分を元メガバンク融資課が解説採択率約60%の事業承継促進枠——裏を返せば40%が落ちている。採択と不採択を分けるのは「申請書の書き方」ではなく「銀行が貸せると判断できる財務設計書かどうか」だ。元メガバンク融資課10年の経験から、採択案件に共通する3つの財務構造を定量化する。2026.08.269分木下 直樹
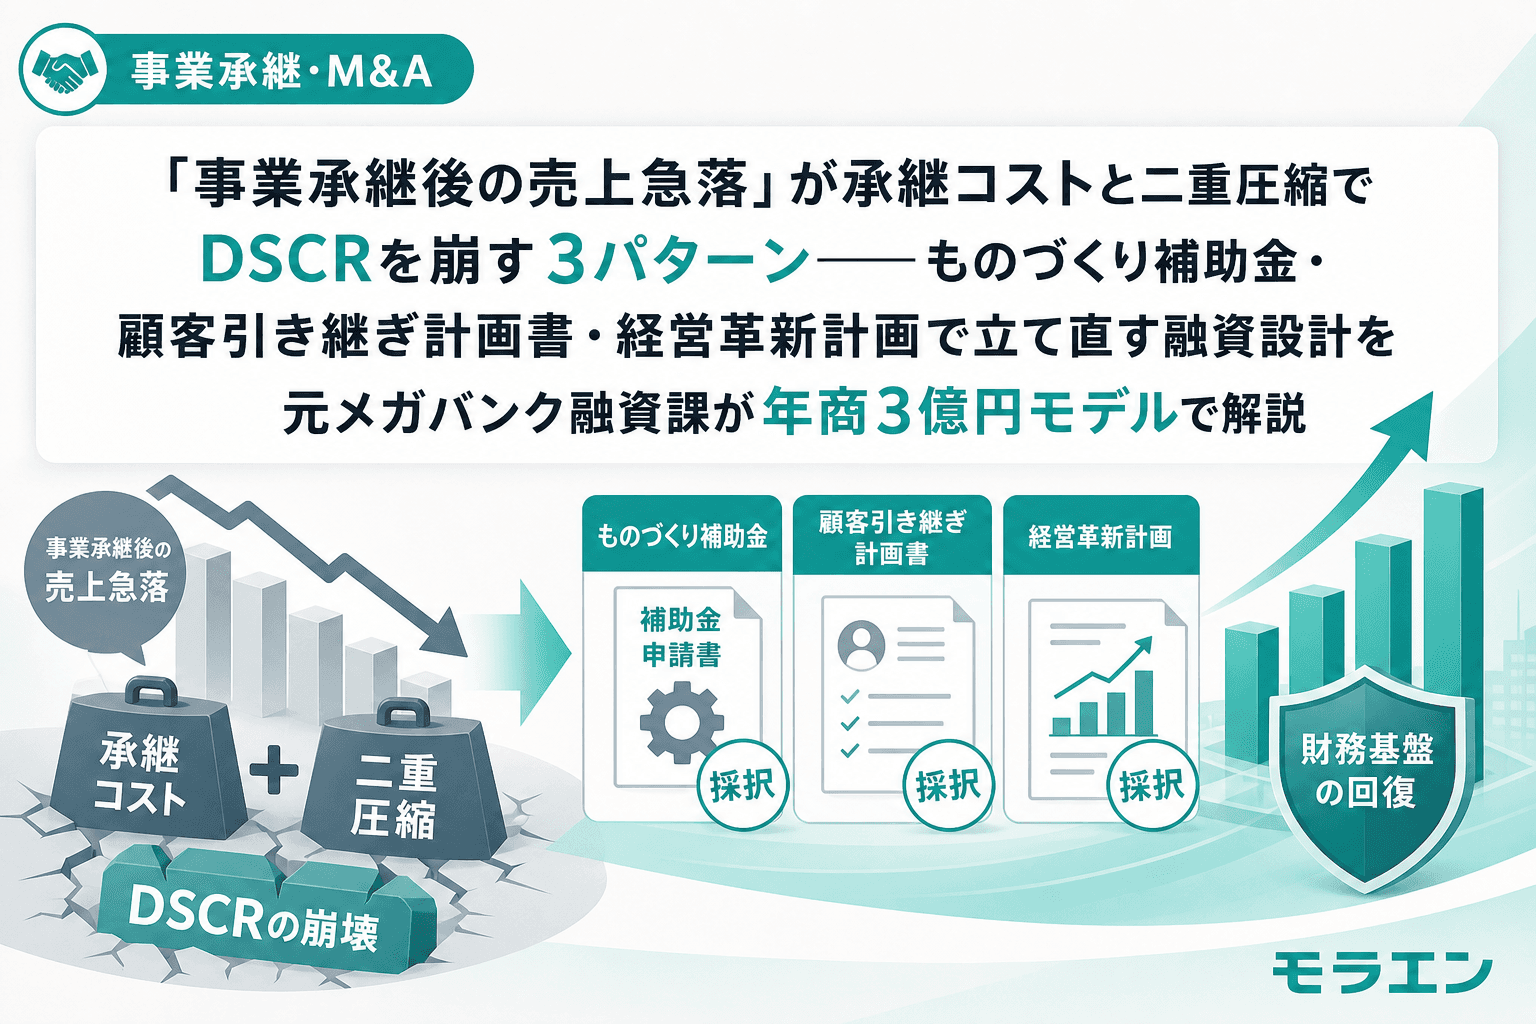
事業承継・M&A「事業承継後の売上急落」が承継コストと二重圧縮でDSCRを崩す3パターン——ものづくり補助金・顧客引き継ぎ計画書・経営革新計画で立て直す融資設計を元メガバンク融資課が年商3億円モデルで解説承継完了直後から売上が落ちるケースがある。顧客離れ・幹部離職・設備老朽化の3パターンがDSCRを0.68〜0.72まで押し下げるメカニズムを、元メガバンク融資課の目線で年商3億円モデルを使って解説。ものづくり補助金・経営革新計画・顧客引き継ぎ計画書を組み合わせたYear3 DSCR 1.38回復の融資設計を公開する。2026.08.25木下 直樹
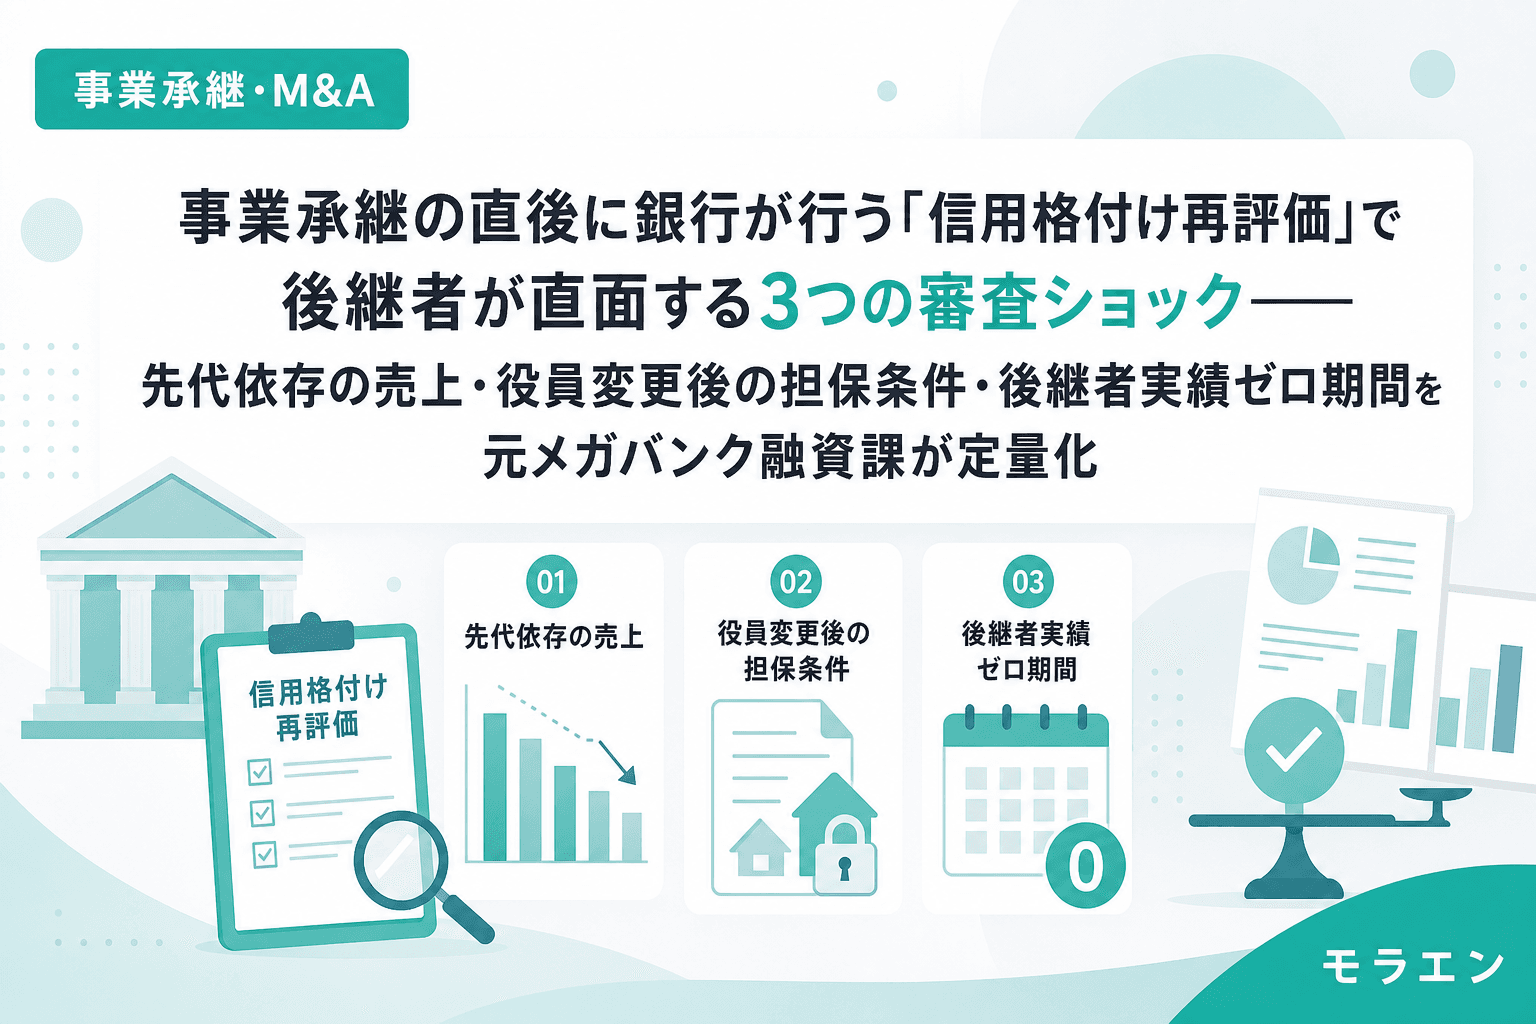
事業承継・M&A事業承継の直後に銀行が行う「信用格付け再評価」で後継者が直面する3つの審査ショック——先代依存の売上・役員変更後の担保条件・後継者実績ゼロ期間を元メガバンク融資課が定量化事業承継が完了した直後、銀行は代表者変更登記をトリガーに内部格付けを強制見直しする。先代依存の売上構造・担保名義の空白・後継者の経営実績ゼロという3つのショックが重なると、DSCRが1.35から0.97まで急落する。元メガバンク融資課が構造と対処法を定量化。2026.08.2312分木下 直樹
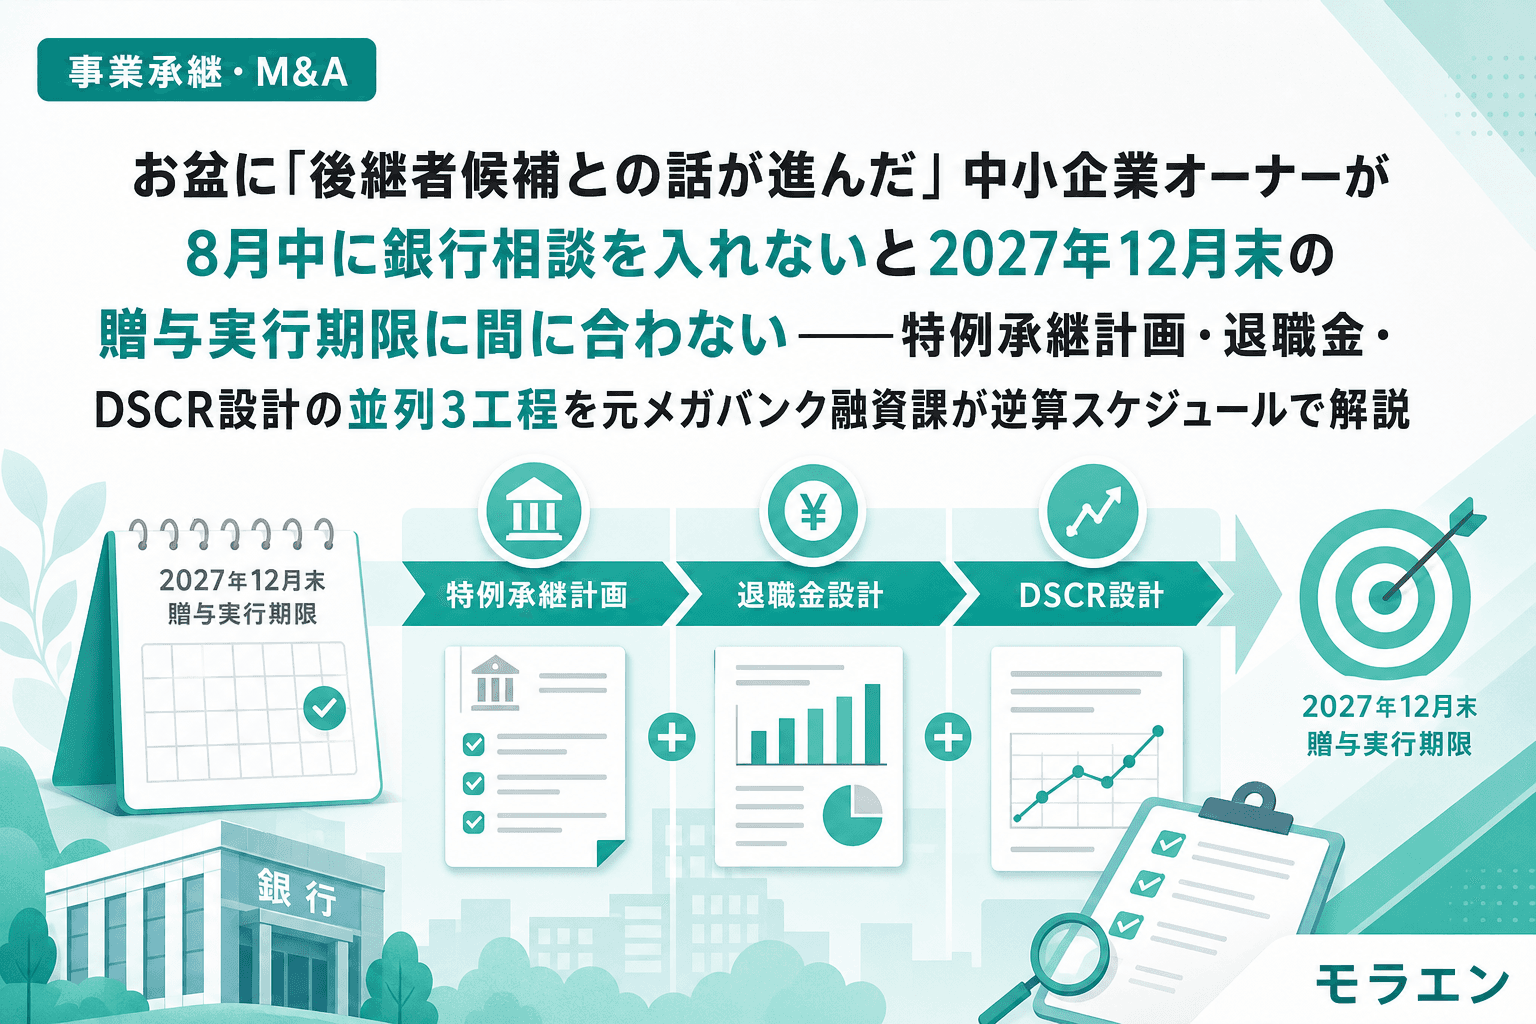
事業承継・M&Aお盆に「後継者候補との話が進んだ」中小企業オーナーが8月中に銀行相談を入れないと2027年12月末の贈与実行期限に間に合わない——特例承継計画・退職金・DSCR設計の並列3工程を元メガバンク融資課が逆算スケジュールで解説「お盆が終わって、息子とようやく本格的な話ができました」——そう言うオーナーが毎年8月下旬に増える。しかし融資審査の目線で言うと、自社株評価・退職金設計・銀行稟議という3工程を逆算すると、2027年12月31日の贈与実行期限に間に合うタイムラインはすでに始まっている。8月中に銀行相談を入れられるかどうかが、特例承継税制を使える最後の分岐点だ。2026.08.188分木下 直樹
事業承継・M&AM&A仲介会社を銀行の「融資審査目線」で選ぶ3つの基準わしに言わせれば、M&A仲介会社の選び方ひとつで買い手側の銀行融資が通るかどうかが変わる。費用体系・正常化PL作成力・DD費用透明性、この3点を確認してから選んでみよう。2026.08.16木下 直樹
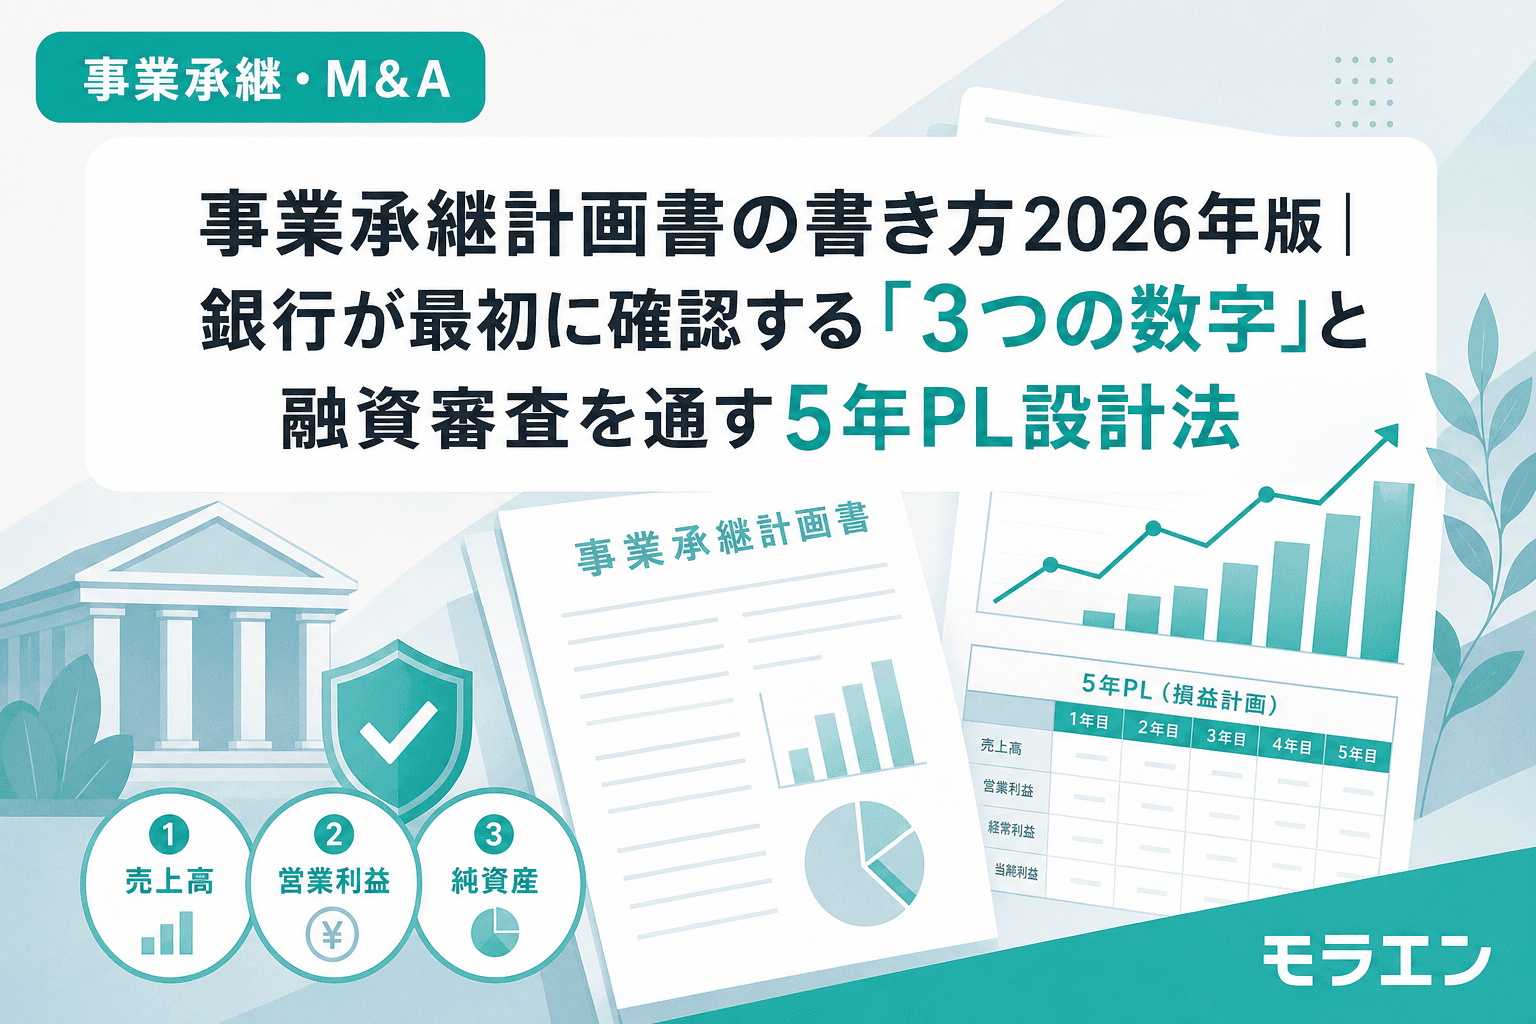
事業承継・M&A事業承継計画書の書き方2026年版|銀行が最初に確認する「3つの数字」と融資審査を通す5年PL設計法「計画書を作れ」と言われた経営者が迷う「何をどう書けばいいか」。銀行の融資審査では文章の質より先にDSCR・自己資本比率・手元資金の3つの数字が問われる。元メガバンク融資課が事業承継計画書の7必須項目と融資審査を通す5年PLの設計法を実務目線で解説する。2026.08.1412分木下 直樹
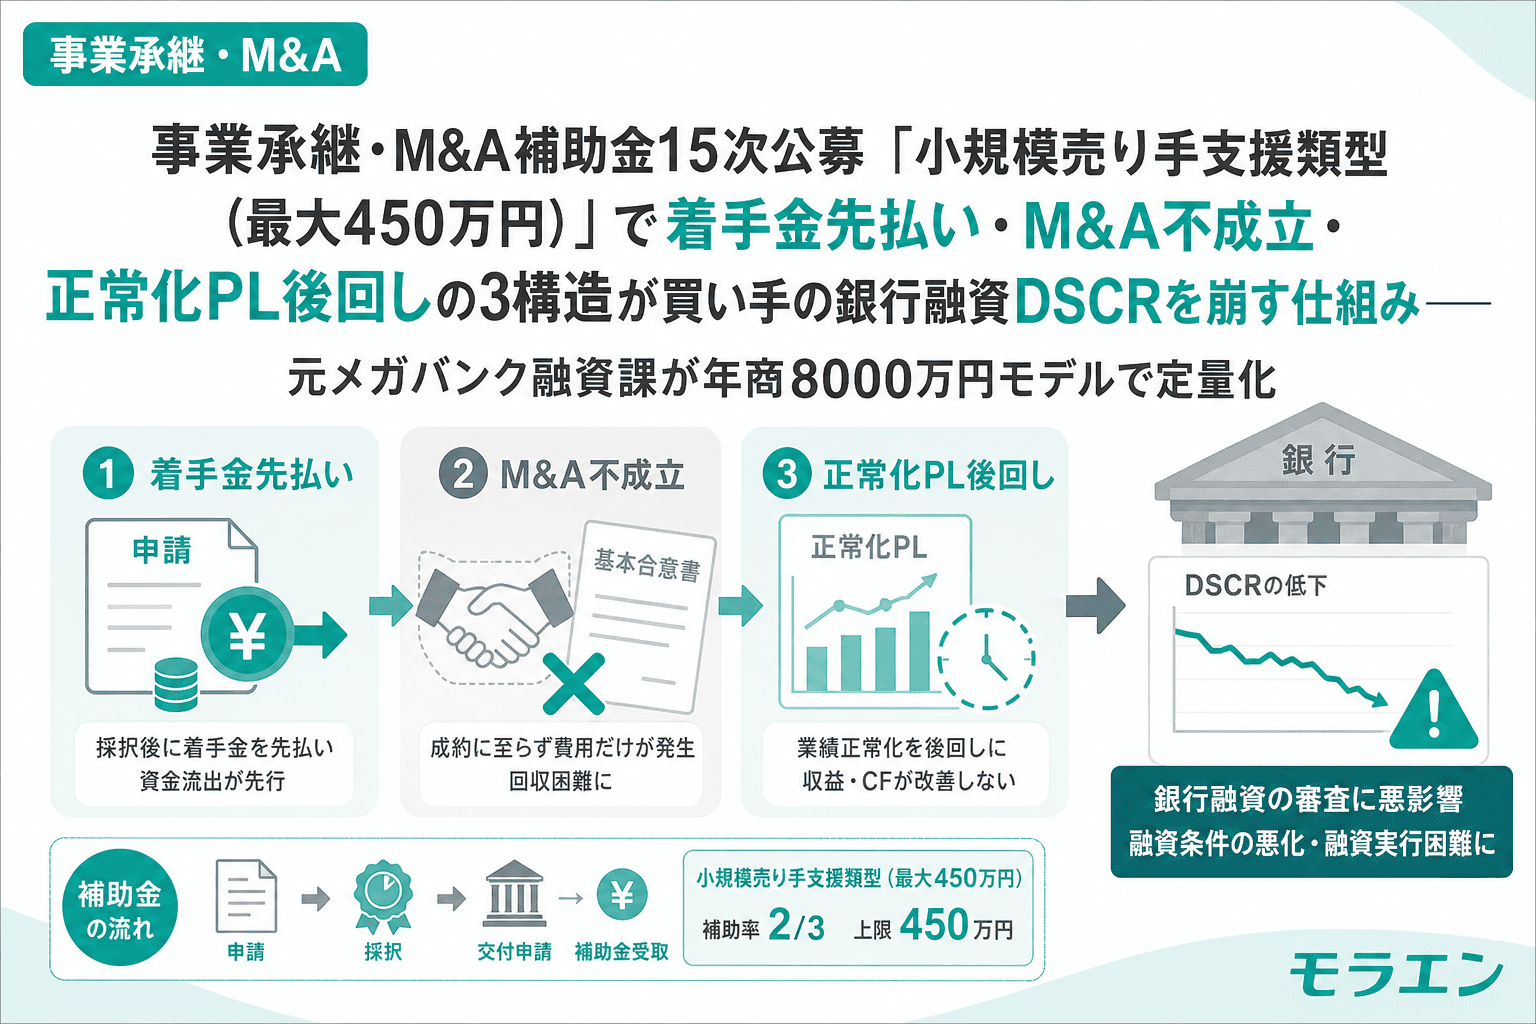
事業承継・M&A事業承継・M&A補助金15次公募「小規模売り手支援類型(最大450万円)」で着手金先払い・M&A不成立・正常化PL後回しの3構造が買い手の銀行融資DSCRを崩す仕組み——元メガバンク融資課が年商8000万円モデルで定量化事業承継・M&A補助金15次公募で新設された「小規模売り手支援類型(補助率2/3・上限450万円)」。後継者不在の年商1億円以下の売り手にとって廃業回避の切り札に見えるが、着手金先払いの資金ギャップ・M&A不成立時の補助上限50万円絶壁・正常化PL後回しという3つの構造的落とし穴が、買い手の銀行融資DSCRを崩す連鎖を招く。元メガバンク融資課が年商8,000万円モデルで定量化し、仲介契約前に実施すべき3ステップフレームワークを解説する。2026.08.1312分木下 直樹