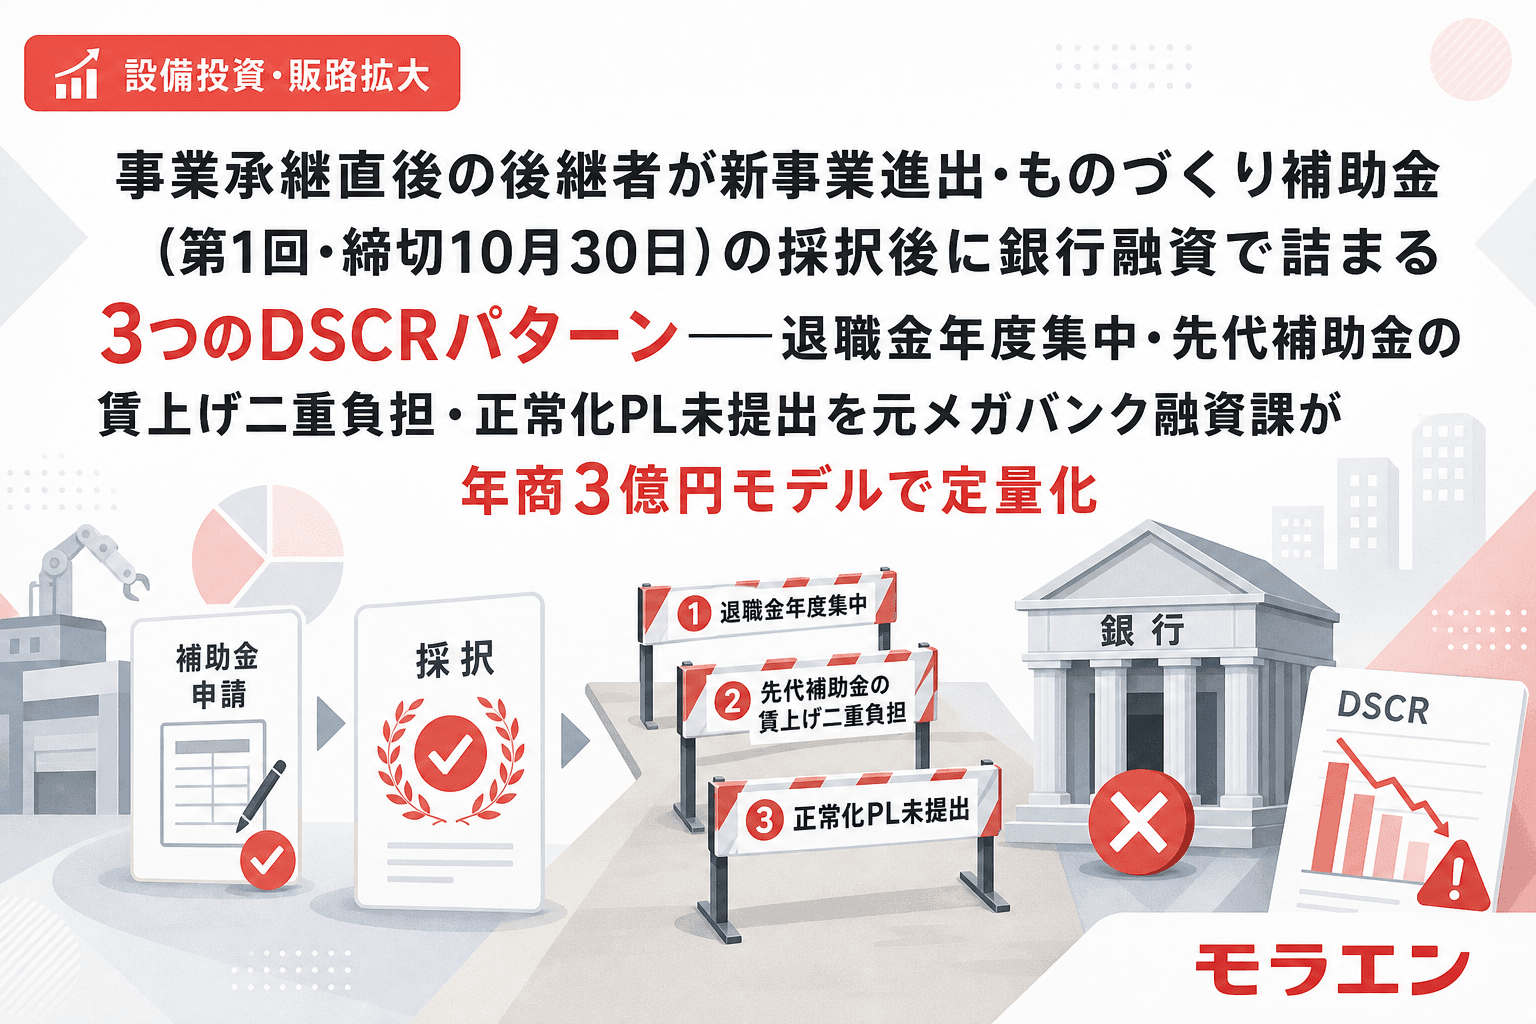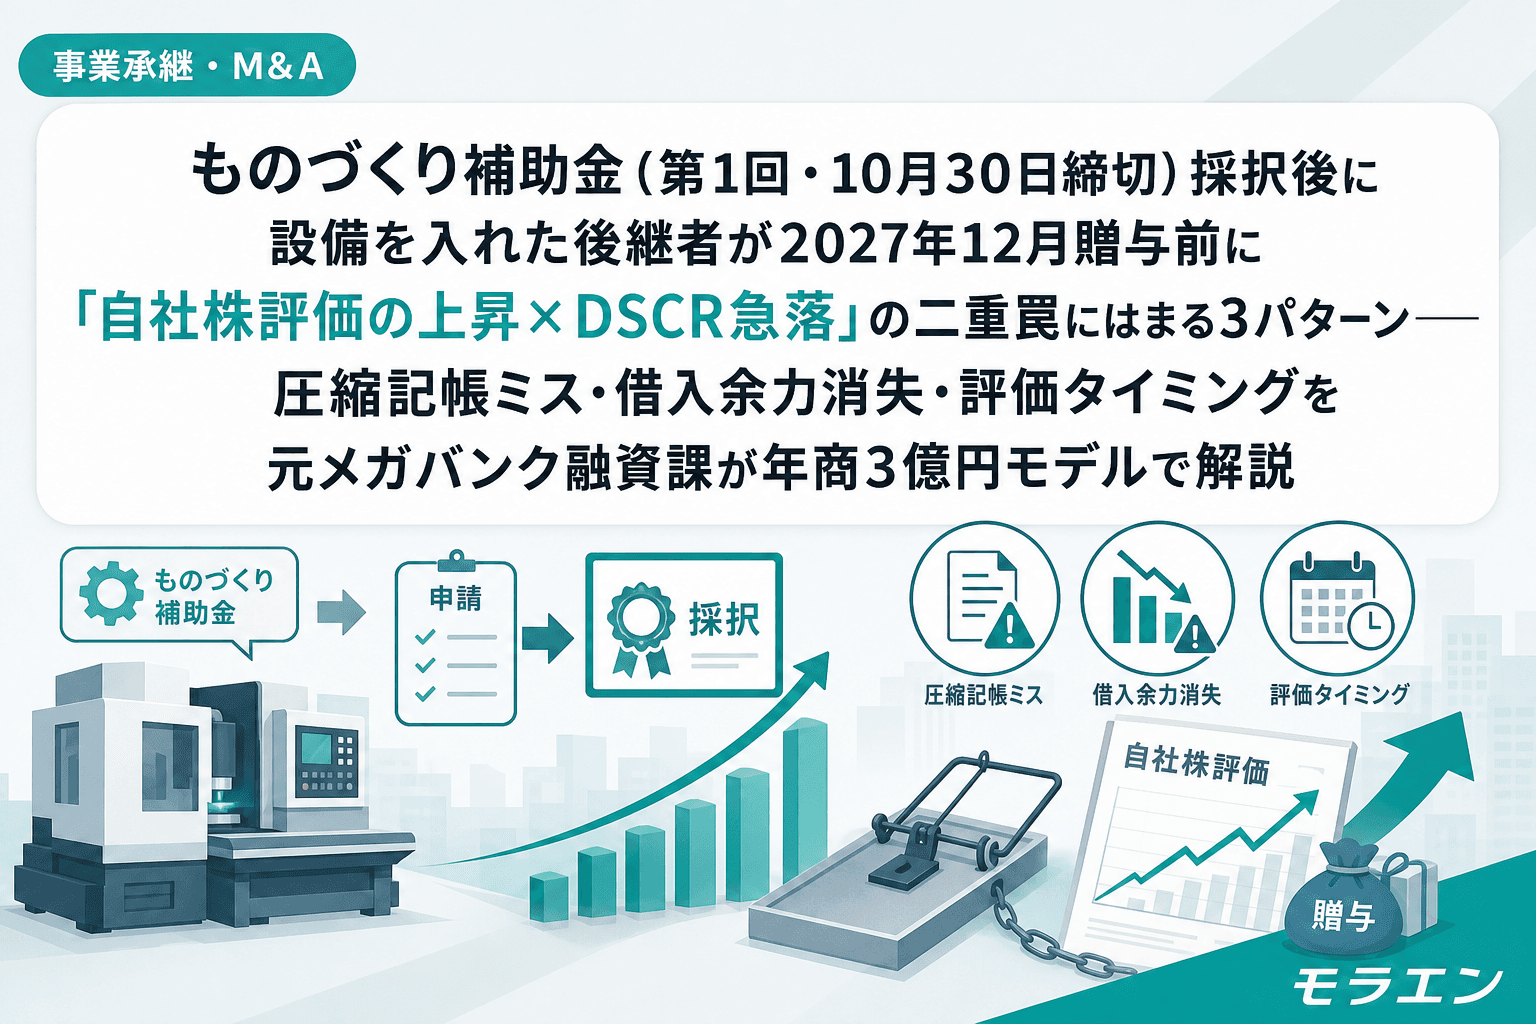
2026年10月30日、ものづくり補助金(統合第1回)の申請が締め切られる。補助上限7,000万円、補助率1/2という条件は、年商3億円規模の中堅製造業にとって設備更新の千載一遇の機会だ。しかし、2027年12月31日を贈与実行期限とする特例事業承継税制を視野に入れている後継者にとって、この補助金採択が「自社株評価の上昇×DSCR急落」という二重の罠を仕掛けることを知っている担当者は、あまりにも少ない。
融資審査の目線で言うと、設備補助金採択と事業承継の贈与を同一年度に計画している案件は、審査上最も精緻なキャッシュフロー設計が要求される局面のひとつだ。本稿では、元メガバンク融資課の視点から、年商3億円モデルを使って3つの失敗パターンを具体的数値で解説する。
ものづくり補助金 統合第1回の概要確認
2026年度統合第1回の主要要件は以下のとおりだ(2026年10月時点)。
- 申請締切:2026年10月30日(17時)
- 補助上限:7,000万円(通常枠)
- 補助率:1/2
- 賃上げ要件:補助事業期間中に給与支給総額を3.5%以上引き上げること
- 付加価値額増加要件:年率3.0%以上
補助率1/2というのは、設備投資額の半分を国が負担するということだ。年商3億円の製造業で3,500万円の設備を導入する場合、自己負担は残り1,750万円——うち多くは金融機関からの借入で賄う。銀行はここを見ている:補助金採択は「信用補完」にはなるが、返済原資はあくまで本業キャッシュフローだ。
年商3億円モデルの基本設計
以下のベースモデルで議論を進める。
| 項目 | 金額 |
|---|---|
| 年商 | 3億円 |
| 経常利益(利益率4%) | 1,200万円 |
| 人件費 | 1億2,000万円 |
| 減価償却(既存) | 600万円 |
| 営業キャッシュフロー(経常利益+減価償却) | 1,800万円 |
| 既存借入返済(年額) | 1,333万円 |
| 現状DSCR | 1.35 |
DSCR=(営業利益+減価償却)÷ 年間元利金返済額。銀行審査の基準ラインは一般的に1.2以上。
DSCR1.35は「合格ラインを上回っているが余裕はない」水準だ。PLの構造を見ると、経常利益1,200万円のうち600万円が減価償却という非資金コストで支えられており、実態的な現金創出力は薄い。この構造で設備投資融資1,750万円(7年返済、年間約300万円)を積み上げるとどうなるか。3パターンに分けて検証する。
パターン1:圧縮記帳なし——補助金益金算入で類似業種比準価額が急騰する罠
何が起きるか
ものづくり補助金で受領した1,750万円は、圧縮記帳(法人税法第42条)を適用しない場合、受領年度に全額が益金算入される。これは当期の「1株あたり利益」を押し上げ、類似業種比準価額の算定基礎となる利益比準値を大きく引き上げる。
類似業種比準価額の算式は(簡略化):
比準価額 ∝ (1株あたり利益 × 比重3 + 1株あたり純資産 × 比重1 + 1株あたり配当 × 比重1)÷ 5
年商3億円モデルで補助金1,750万円を益金算入すると、税引前利益は1,200万円から約2,950万円へ増加。税引後利益も大幅に上昇し、1株あたり利益の比準値は約2.5倍程度になりうる(業種・発行株式数により異なる)。これが贈与直前の評価額を跳ね上げる。
数値シミュレーション
圧縮記帳なしで自社株評価が10%上昇したとする。元の贈与計画で株式評価総額6,000万円だったとすれば、評価額は6,600万円に上昇。特例事業承継税制の暦年贈与枠で対応できる部分を超えた追加贈与税が発生し、約600万円の追加納税が必要になった場合、その原資を短期借入で調達するとDSCRはどう変わるか。
- CF:1,800万円(変化なし)
- 既存返済:1,333万円
- 設備融資返済:300万円
- 追加短借返済(600万÷3年):200万円
- 合計返済:1,833万円
- DSCR:1,800 ÷ 1,833 ≈ 1.01 → 金利ストレス(0.25%上乗せ)後:0.96
DSCR0.96は審査基準1.2を大きく下回る。融資審査の目線で言うと、この水準では既存融資の期日延長交渉も難航しうる。圧縮記帳の選択一つで、贈与計画全体が崩壊するリスクがある。
対策:設備取得年度に圧縮記帳(積立金方式・直接減額方式いずれか)を適用し、益金算入を設備の耐用年数にわたって分散させる。税理士との連携は採択通知受領後、速やかに行うこと。
パターン2:設備導入後に自社株評価を算定——純資産増加で評価額が跳ね上がる罠
何が起きるか
圧縮記帳を適用した場合も、注意が必要な落とし穴がある。設備を導入した直後に純資産価額方式で評価すると、設備(機械装置)の帳簿価額がそのまま純資産に計上されるため、評価額が上昇する。
年商3億円モデルでの試算:
- 設備取得原価:3,500万円
- 初年度減価償却(耐用年数10年、定率法):約700万円
- 設備の期末帳簿価額:2,800万円
- 補助金分(圧縮記帳済):△1,750万円(圧縮積立金として控除)
- 純資産への実質的加算:約1,155万円(差引)
純資産価額が1,155万円増加し、自社株評価における純資産価額方式の評価額が上昇する(L値・会社規模による加重平均も変化)。評価額上昇は+450万円程度と試算され、追加贈与税の準備資金として年間35万円の借入が発生する。
DSCR試算
- CF:1,800万円
- 既存返済:1,333万円
- 設備融資返済:300万円
- 追加資金調達返済:35万円
- 合計返済:1,668万円
- DSCR:1,800 ÷ 1,668 ≈ 1.08 → 金利ストレス後:1.02
DSCR1.08は審査ラインをかろうじて上回るが、金利が0.25%上昇するシナリオでは1.02まで低下する。銀行はここを見ている:DSCR1.0台前半は「要注意先」予備軍として管理される水準だ。新規融資の審査は厳格化し、将来的なリファイナンスにも影響が出る。
対策:贈与の実行時期は、設備の減価償却が一定程度進んだ「評価額が下がるタイミング」を狙う。具体的には設備導入から1〜2年後が推奨される。2027年12月31日の期限まで逆算した場合、遅くとも2027年6月末には評価算定を完了させる必要がある。
パターン3:設備融資返済+賃上げ3.5%要件——二重圧縮でDSCRが崩壊する罠
何が起きるか
ものづくり補助金の受給には賃上げ3.5%要件(給与支給総額を補助事業期間中に3.5%以上引き上げること)が課される。年商3億円、人件費1.2億円の企業では、3.5%の賃上げは年間420万円の追加人件費を意味する。
これに設備融資返済300万円が加わると、キャッシュフローへの二重の圧力が発生する。
DSCR試算
賃上げによって経常利益は1,200万円から780万円に低下(人件費+420万円)。
- 修正後営業CF:780万円(経常利益)+600万円(減価償却)=1,380万円
- 既存返済:1,333万円
- 設備融資返済:300万円
- 合計返済:1,633万円
- DSCR:1,380 ÷ 1,633 ≈ 0.85 → 金利ストレス後:0.80
DSCR0.80は深刻な水準だ。PLの構造を見ると、この段階では減価償却のみが辛うじてキャッシュフローを支えており、実態的な利益はほぼゼロになっている。このまま贈与関連の追加費用が発生すれば、債務超過リスクまで視野に入る。
さらに、賃上げ要件を未達成のまま補助金を受け取った場合は補助金の返還義務が生じる点も見落とせない。
対策:賃上げ計画は「人件費の増加分を吸収できる付加価値向上計画」とセットで策定する。単純な基本給引き上げではなく、時間外削減・生産性向上による実質的な人件費抑制も組み合わせることが現実的だ。また、設備融資の返済期間を7年から10年に延長することで、年間返済額を300万円から約200万円に圧縮できる。
3パターン比較サマリー
| パターン | 問題の本質 | DSCR(ベース) | DSCR(ストレス後) | 審査可否 |
|---|---|---|---|---|
| 現状(ベース) | — | 1.35 | 1.30 | ○ |
| パターン1:圧縮記帳なし | 補助金益金算入→評価急騰→追加借入 | 1.01 | 0.96 | ✕ |
| パターン2:評価タイミング | 設備直後の純資産価額上昇 | 1.08 | 1.02 | △ |
| パターン3:賃上げ二重圧縮 | 人件費増×設備返済でCF崩壊 | 0.85 | 0.80 | ✕✕ |
ある金属加工業での経験——設備補助金と承継税制の衝突
メガバンク融資課に在籍していたころ、年商2.5億円の金属加工業の案件を担当したことがある。先代から補助金採択の相談を受け、設備導入後に事業承継を実行する計画だった。当初は全員が「補助金が下りれば資金繰りは楽になる」と楽観視していた。
問題が表面化したのは決算申告書が届いた後だった。税理士は圧縮記帳を提案していたが、先代が「面倒だ」と断り、補助金を全額当期益金算入していた。結果として、株式評価額が当初計画の1.7倍に膨らみ、贈与税の試算が800万円以上跳ね上がった。贈与実行のために追加借入を申し込んできたが、DSCRは1.0を割り込んでいた。
融資審査の目線で言うと、「補助金採択→業績好調」という表面上の数字の裏に、こうした構造的な落とし穴が潜んでいた典型的な事例だった。その後、圧縮記帳の修正申告と返済スケジュールの見直しに6ヶ月以上かかり、贈与の実行は翌年にずれ込んだ。特例事業承継税制の適用期限との兼ね合いで、当初計画より税負担が増加する結果となった。
2027年12月31日逆算チェックリスト
特例事業承継税制の贈与実行期限(2027年12月31日)から逆算した行動計画は以下のとおりだ。
- 2026年10月30日まで:ものづくり補助金申請提出(締切厳守)
- 採択通知後(2026年末〜2027年初):圧縮記帳の採用方法を税理士と決定。積立金方式か直接減額方式かを選択し、設備取得年度の申告に反映させる
- 2027年3月末:設備導入後の仮決算ベースで自社株評価を試算。DSCRも同時に算定し、金融機関との事前協議を開始
- 2027年6月末:正式な自社株評価書を完成。贈与計画の最終調整。追加借入が必要な場合は審査申込
- 2027年9月末:贈与契約書の作成・公証。特例事業承継税制の確認申請書提出
- 2027年12月31日まで:贈与実行。税務署への届出
銀行はここを見ている:このスケジュールの各フェーズで、DSCR1.2以上を維持できているかを継続的に確認することが最重要だ。一度でも1.0を割り込むと、既存融資の条件交渉にまで影響が及ぶ。
まとめ
ものづくり補助金は中小製造業の設備更新を後押しする強力な政策ツールだ。しかし、2027年12月31日の特例事業承継税制の贈与期限を抱える後継者にとっては、補助金活用と株式贈与の計画が複雑に絡み合う局面となる。
3つの罠を回避するためのポイントは明確だ:
- 圧縮記帳は必ず採用する——採択通知後、設備取得前に税理士と方法を決定
- 評価算定のタイミングは設備導入後1年以上待つ——純資産が落ち着いてから贈与を実行
- 賃上げ計画はDSCRへの影響込みで設計する——人件費増加分を補う付加価値向上計画とセット
PLの構造を見ると、年商3億円規模の製造業は経常利益の絶対額が小さく、一つの政策変数が全体のDSCRを大きく動かす。10月30日の申請締切前に、贈与計画との整合性を確認することを強く勧める。
よくある質問(FAQ)
- Q1. 圧縮記帳を選択すると節税になるのですか?
- 圧縮記帳は節税ではなく「課税の繰延べ」です。補助金受領年度の利益を圧縮し、設備の耐用年数にわたって分散させる効果があります。トータルの税負担は変わりませんが、贈与前年の「1株あたり利益」を抑制することで自社株評価額を低く保つことができます。贈与タイミングの調整手段として非常に有効です。
- Q2. DSCRが1.2を下回ったら、すぐに融資が打ち切られますか?
- 直ちに打ち切りになるわけではありませんが、銀行の内部格付けが下がり、条件交渉で不利になります。特に既存融資のリファイナンス時期と重なると、金利の引き上げや担保追加を求められるケースがあります。DSCR1.2以下の段階で早期に銀行へ現状説明と改善計画を提示することが重要です。
- Q3. 賃上げ3.5%要件は、全従業員が対象ですか?
- ものづくり補助金の賃上げ要件は「給与支給総額」ベースで判定されます。全従業員の平均ではなく、企業全体の総額での判定です。パートタイム従業員の雇用増加も含まれます。中途採用による人件費増加でも要件を充足できる場合があるため、採用計画と合わせて設計することをお勧めします。
- Q4. 特例事業承継税制の2027年12月31日期限に間に合わなかった場合はどうなりますか?
- 特例承継計画の提出期限(2024年3月31日)はすでに終了しており、この期限を満たして計画を提出済みの企業に限り2027年12月31日までの贈与が対象となります。期限を過ぎた場合は通常の事業承継税制(一般措置)への切り替えになりますが、適用要件が厳しくなります。なお、相続時精算課税制度との組み合わせも含め、税理士との早期相談が不可欠です。
- Q5. 純資産価額方式と類似業種比準価額方式、どちらで評価するほうが有利ですか?
- 一般的に、収益力が高い会社は「純資産価額方式が高く出やすい」とされます。設備投資直後は純資産が増加するため、類似業種比準価額方式の比率を高める工夫が有効です。会社規模(L値)と業種によって最適な評価方法の組み合わせが異なるため、評価算定は必ず専門家(税理士・公認会計士)に依頼してください。
参考資料
- 中小企業庁「ものづくり・商業・サービス生産性向上促進補助金(統合型)公募要領 第1次公募」2026年
- 国税庁「法人税法第42条(国庫補助金等で取得した固定資産等の圧縮額の損金算入)」
- 国税庁「非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置(特例事業承継税制)」
- 中小企業庁「非上場株式の評価に関する解説——類似業種比準価額・純資産価額の算定方法」
- 金融庁・中小企業庁「中小企業の事業承継に関する融資・保証制度の概要」2026年版