雇用・採用スタートアップの「採用プロセス」段階で助成金の受給可否が決まる3つの盲点|社労士が求人票・面接・オファーレターの落とし穴を解説キャリアアップ助成金の受給可否は労働条件通知書の作成時ではなく「採用プロセス」の段階で8割決まる。求人票の雇用形態表記、面接での正社員前提発言、オファーレターの転換約束文言など、スタートアップが採用段階で犯す3つのミスを社労士が解説。2026.07.027分藤田 美咲
IT導入・DXデジタル化・AI導入補助金2026の申請書を「ChatGPTで下書き」した中小企業が経営課題・労働生産性・ITツール選定理由の3箇所で不採択になるパターン|公募要領を3回読んだ補助金マニアが解説デジタル化・AI導入補助金2026の申請書をChatGPTで下書きすると、経営課題が業界一般論になる・労働生産性の計画値が丸い数字で並ぶ・ITツール選定理由と事業計画が整合しない、の3パターンで不採択になります。AIを骨格作成に使い、一次データで差し替えるフローを補助金マニアが解説。2026.07.028分若林 拓海
自治体独自・業種特化「去年あった補助金が今年は廃止」を防ぐ|決算書の不用額・事務事業評価・議会質疑の3視点で自治体補助金の継続・廃止を先読みする方法を元経産局が解説自治体の中小企業向け補助金が前年度にあったのに翌年度に廃止・縮小されるケースが毎年4〜5月に頻発。決算書の不用額率、事務事業評価シートの「今後の方向性」欄、議会予算特別委員会の質疑内容という3つの公開情報を組み合わせた先読みフレームワークを元経済産業局の予算サイクル分析担当が解説します。2026.07.018分井村 真由美
事業承継・M&A自社株評価の「引き下げ策」が銀行融資のDSCRを崩す3つの構造|退職金・含み損・設備投資の落とし穴を元メガバンク融資課が5年PLで検証事業承継で自社株評価を下げるために退職金支給・含み損実現・設備投資を行った中小企業が、銀行融資のDSCRと格付けを崩して追加融資を失う3つのパターンを年商3億円モデルで検証。税理士と銀行の目線のズレを5年PLで可視化し、引き下げ策の年度分散設計と三者同席キックオフの段取りを解説。2026.07.017分木下 直樹
研究開発・新製品新事業進出・ものづくり補助金(公募要領公開)で「付加価値額・年平均成長率4.0%以上」に引き上げ|旧ものづくり補助金3.0%の事業計画を流用して基本要件で落ちる3つのパターン|公募要領を3回読んだ補助金マニアが解説2026年6月30日に公募要領が公開された新事業進出・ものづくり補助金で付加価値額の年平均成長率が旧制度の3.0%から4.0%に引き上げ。旧ものづくり補助金の事業計画をそのまま流用した研究開発型中小企業が基本要件で不採択になる3つのパターンを、自社採択20件の補助金マニアが公募要領ベースで解説。2026.07.018分若林 拓海
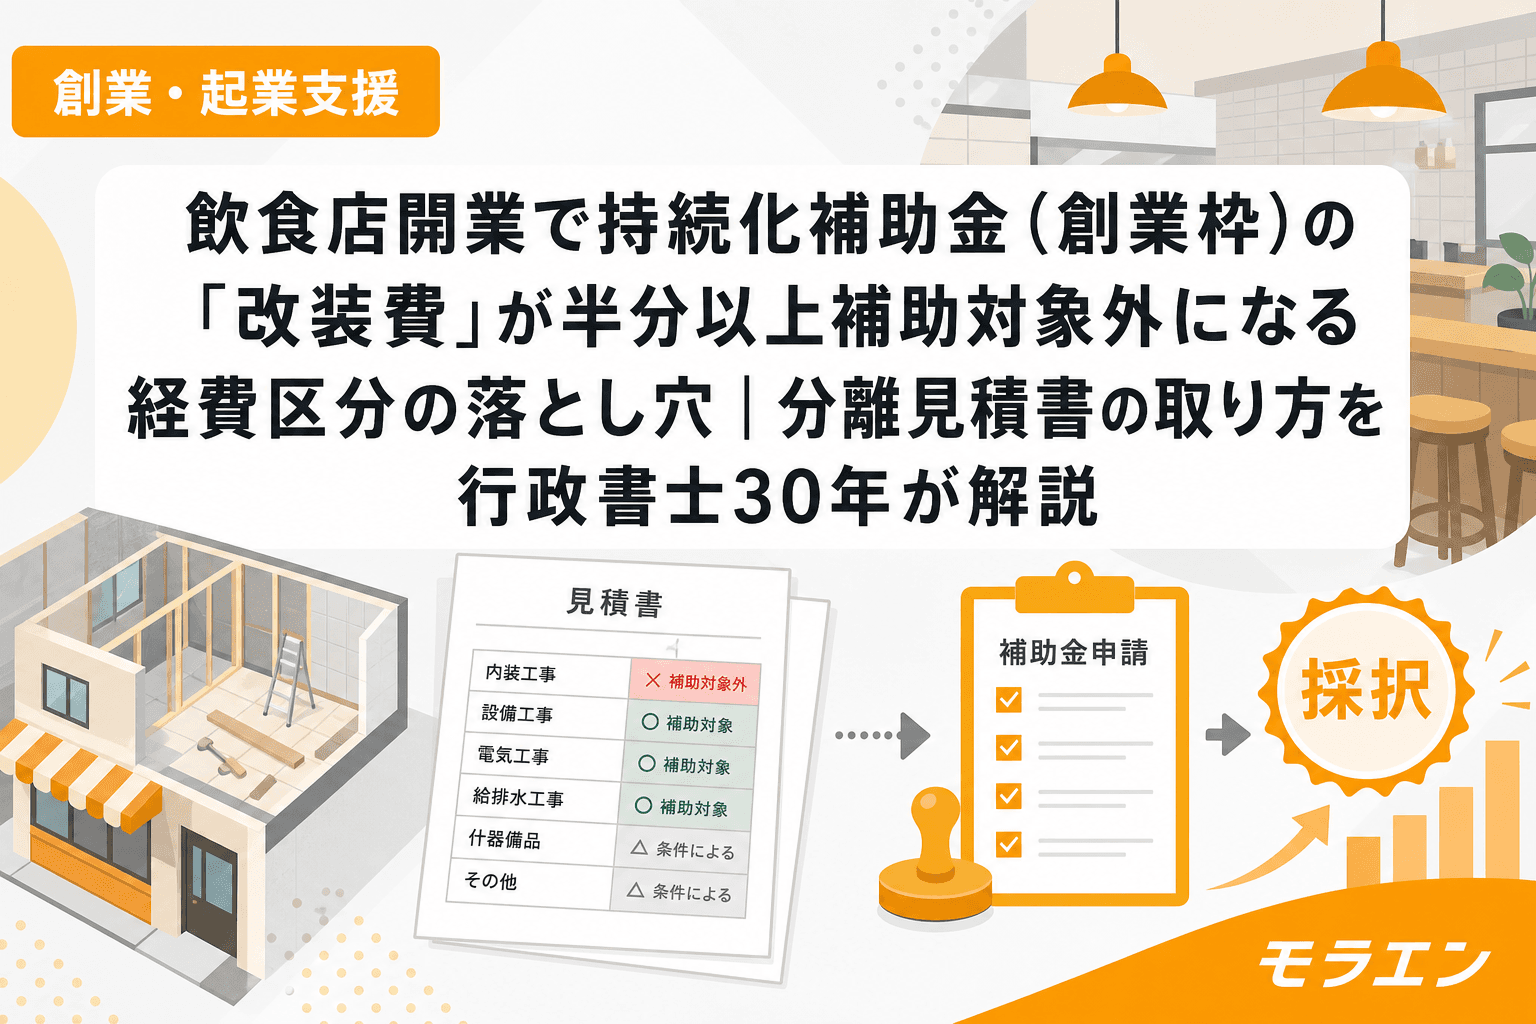
創業・起業支援飲食店開業で持続化補助金(創業枠)の「改装費」が半分以上補助対象外になる経費区分の落とし穴|分離見積書の取り方を行政書士30年が解説飲食店の開業で持続化補助金(創業枠)を使って店舗改装しようとする個人事業主の7割以上が、改装費の経費区分を間違えて自己負担が想定の倍以上になっています。躯体工事と機械装置等費の分離見積書を施工業者から取る方法、交付決定前の着手リスク、信金つなぎ融資との一体設計を行政書士30年の現場から解説します。2026.07.018分松島 信一郎
設備投資・販路拡大中小企業のM&Aで「のれん(営業権)」の5年償却がフリーCFを蝕む構造と買収価格の上限をDSCR1.2から逆算する方法|元メガバンク融資課が解説M&Aの事業譲渡で発生する営業権(のれん)は税務上5年で均等償却される。年商3億円モデルで営業権2,000万円を計上すると年400万円の償却費がDSCRを0.15〜0.30ポイント押し下げる。買収価格の上限をDSCR1.2から逆算する設計方法を解説。2026.06.309分木下 直樹
雇用・採用業務改善助成金の令和8年度改正でスタートアップが「対象労働者・申請期間・コース再編」の3つの要件変更を見落として申請できなくなるパターン|社労士が固定残業代の計算ミスと逆算スケジュールを解説令和8年度の業務改善助成金は対象労働者の雇用保険被保険者要件、雇用期間3ヶ月→6ヶ月延長、申請期間の9月〜11月限定化という3つの要件変更がある。スタートアップ専門社労士が固定残業代の除外漏れや逆算スケジュールを含めて解説。2026.06.308分藤田 美咲
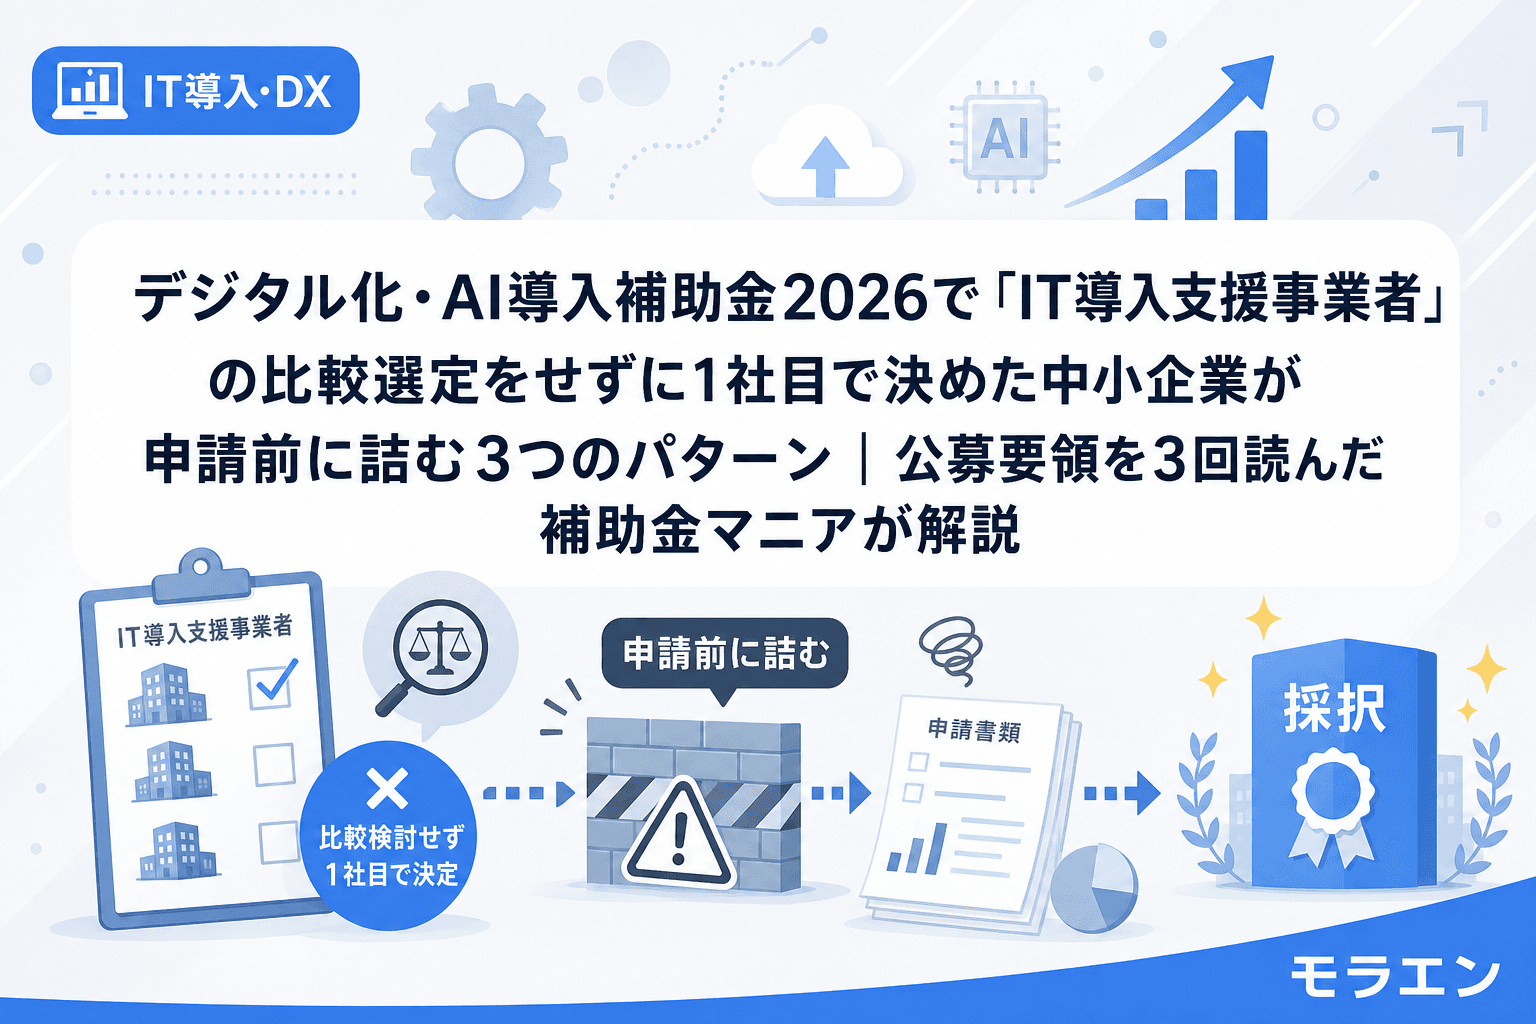
IT導入・DXデジタル化・AI導入補助金2026で「IT導入支援事業者」の比較選定をせずに1社目で決めた中小企業が申請前に詰む3つのパターン|公募要領を3回読んだ補助金マニアが解説デジタル化・AI導入補助金2026の申請で最初の関門となるIT導入支援事業者の選定。事務局サイトの検索機能を使わず営業で来た1社目に即決する、対応枠の確認を怠る、登録ツールの事前チェックを飛ばす──この3つのミスで申請前に詰む中小企業が後を絶ちません。自社で3回申請した補助金マニアが、IT導入支援事業者の比較選定で失敗しない具体的な手順を解説します。2026.06.307分若林 拓海
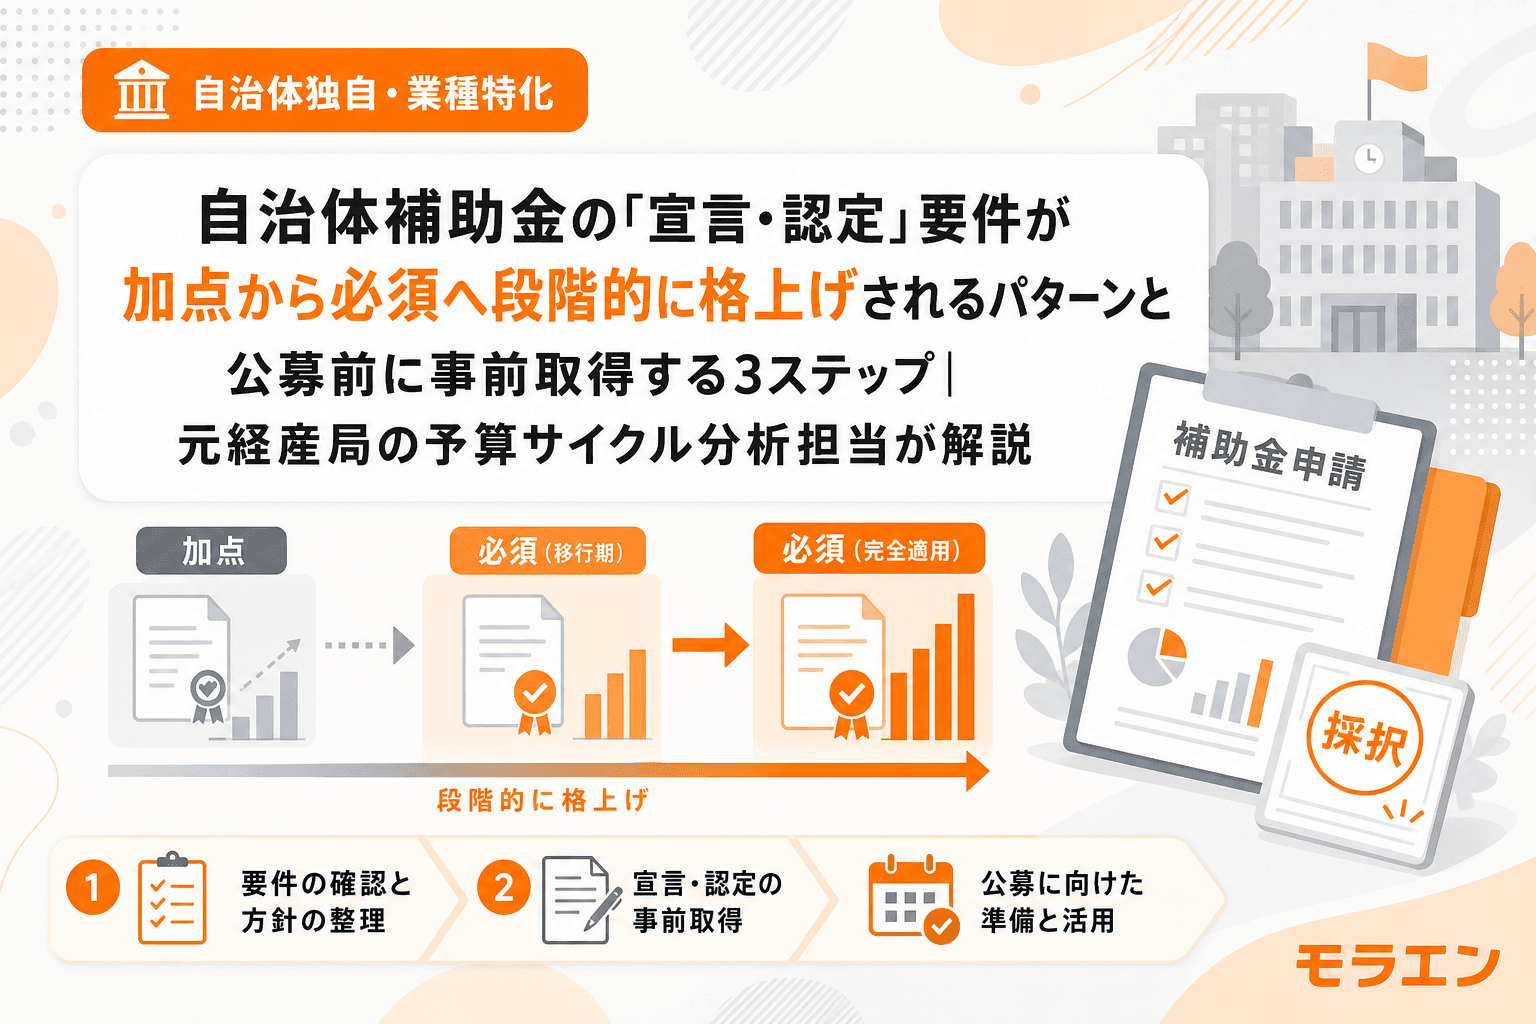
自治体独自・業種特化自治体補助金の「宣言・認定」要件が加点から必須へ段階的に格上げされるパターンと公募前に事前取得する3ステップ|元経産局の予算サイクル分析担当が解説横浜市の脱炭素取組宣言、栃木県のパートナーシップ構築宣言、東京都のBCP認定――自治体補助金に「事前の宣言・認定」が組み込まれるケースが増えている。初年度は制度創設、2年目は加点、3年目以降は必須要件へと格上げされる構造を理解していないと、公募開始後に要件に気づいて申請できない事態に陥る。予算案の新規事業欄から先読みする3ステップを元経産局が解説。2026.06.308分井村 真由美
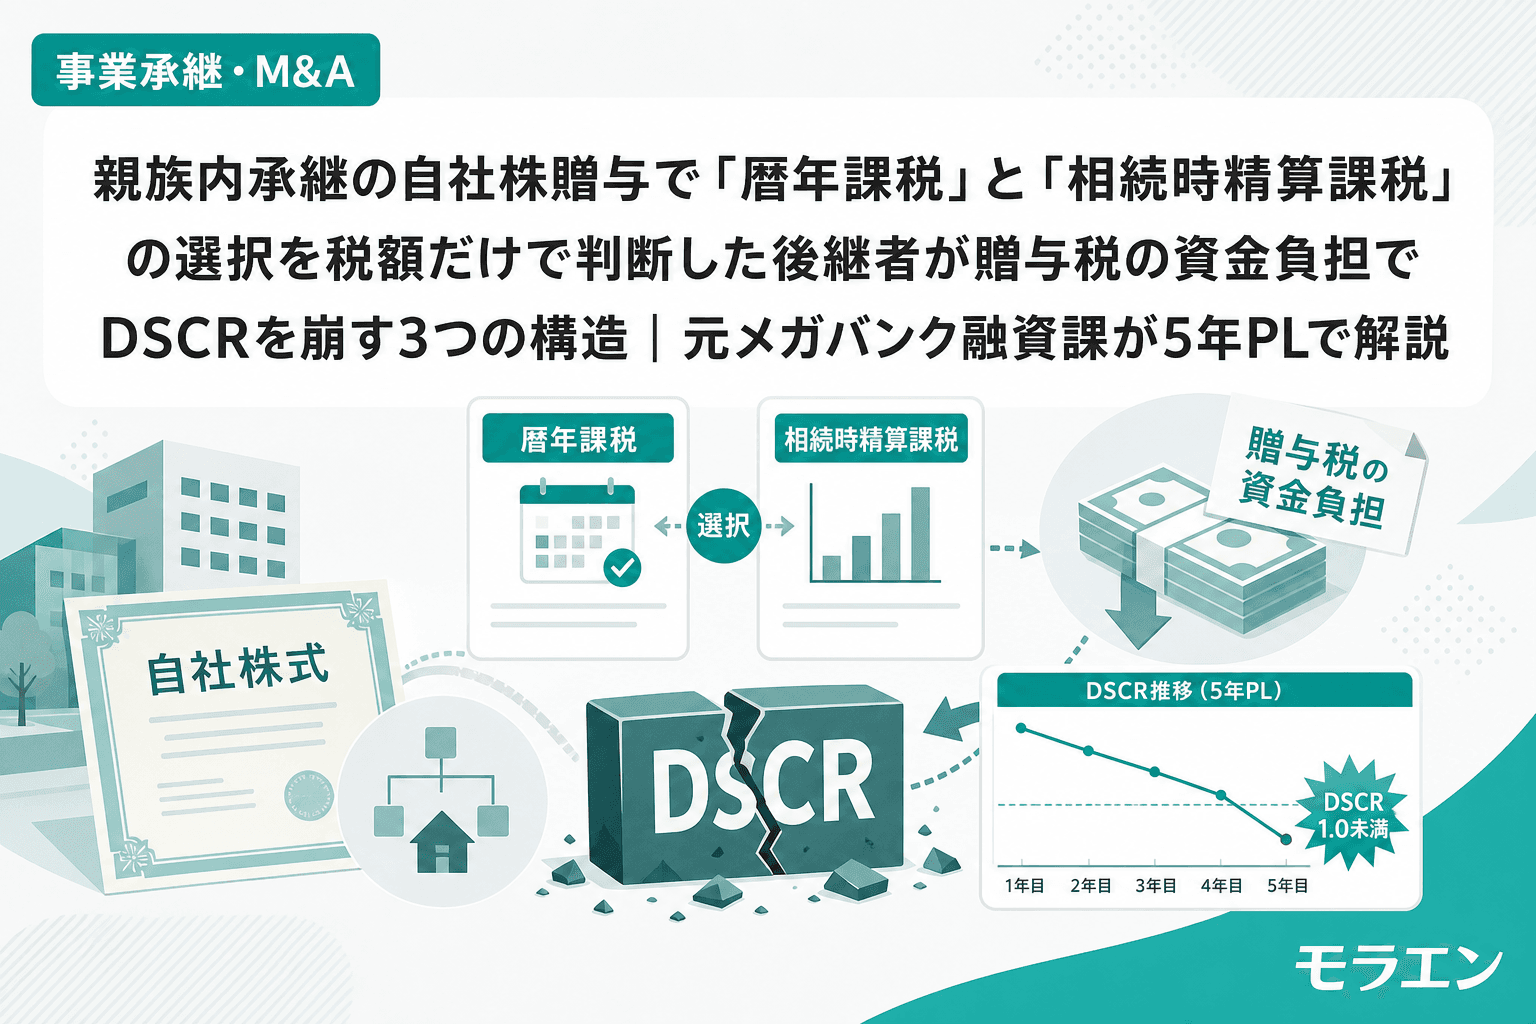
事業承継・M&A親族内承継の自社株贈与で「暦年課税」と「相続時精算課税」の選択を税額だけで判断した後継者が贈与税の資金負担でDSCRを崩す3つの構造|元メガバンク融資課が5年PLで解説親族内承継で自社株を贈与する際、暦年課税と相続時精算課税のどちらを選ぶかは「税額の比較」だけでは判断できない。後継者の贈与税資金負担がDSCRと銀行融資にどう影響するかを、年商3億円の製造業モデルで5年PLシミュレーション。2024年改正の持ち戻し7年化と事業承継税制との併用も検証。2026.06.298分木下 直樹
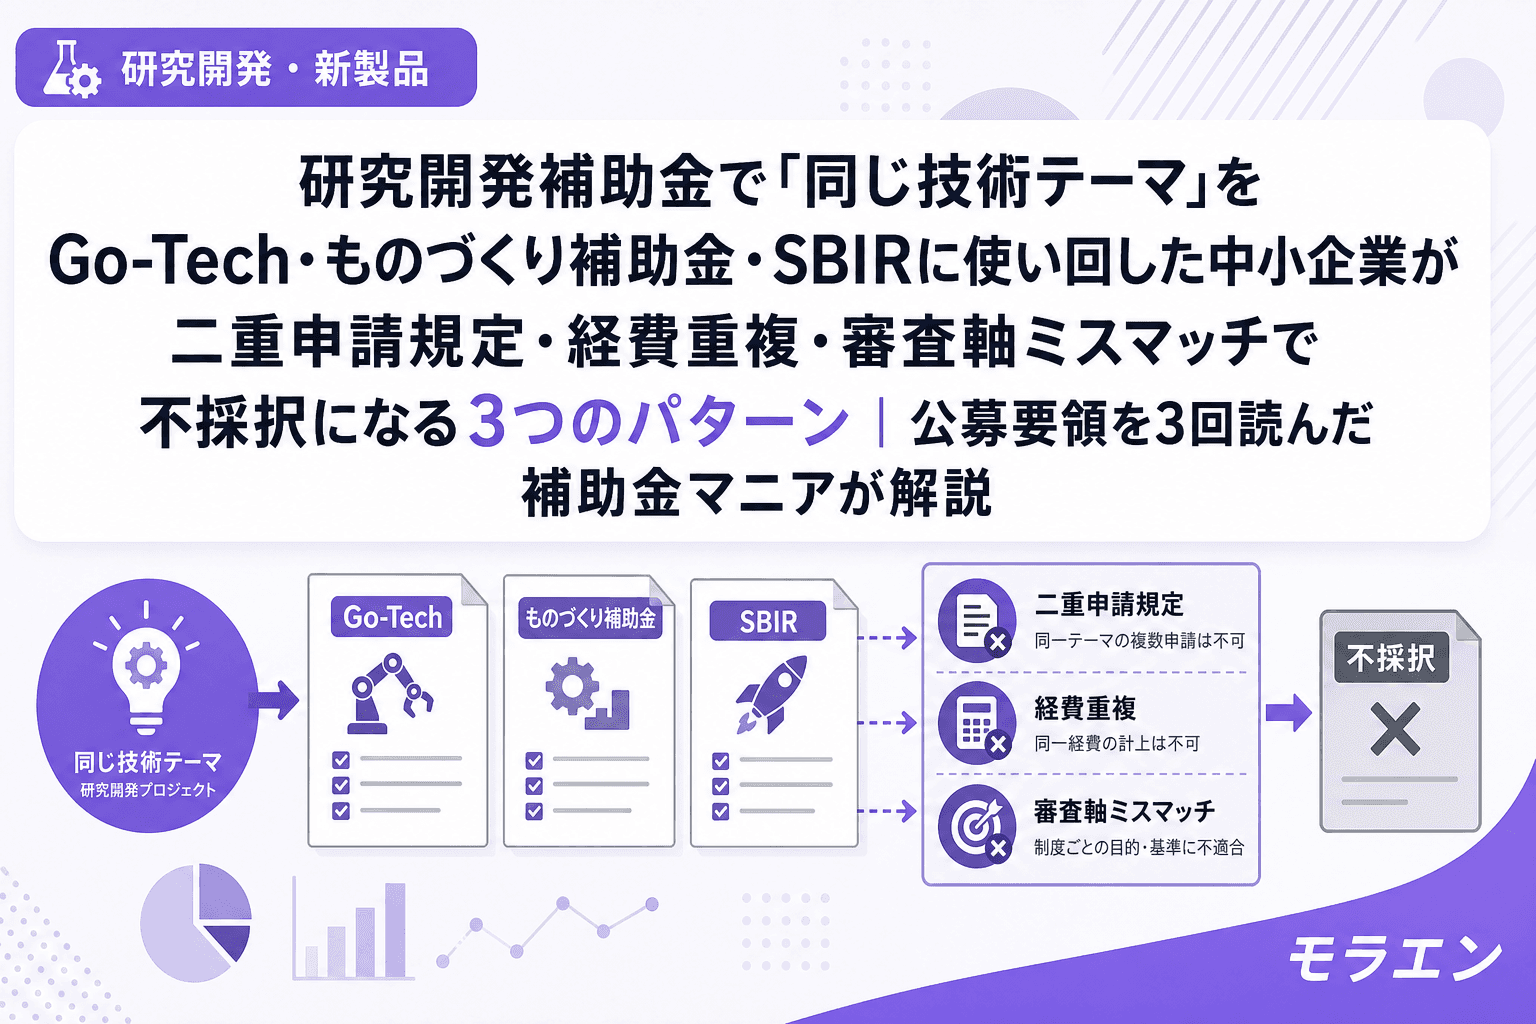
研究開発・新製品研究開発補助金で「同じ技術テーマ」をGo-Tech・ものづくり補助金・SBIRに使い回した中小企業が二重申請規定・経費重複・審査軸ミスマッチで不採択になる3つのパターン|公募要領を3回読んだ補助金マニアが解説同じ研究開発テーマでGo-Tech事業・ものづくり補助金・SBIR制度に同時または連続で申請する中小企業が陥る3つの失敗パターンを解説。不合理な重複排除・同一経費の二重計上禁止・制度ごとの審査軸ミスマッチの構造と、TRL基準で制度を正しく使い分ける判断フローを補助金マニアが体系化。2026.06.298分若林 拓海