事業承継・M&A「廃業か承継か」を決められない中小企業が5年PLの3つの財務基準(DSCR・自己資本比率・7割ルール)で判断する方法|元メガバンク融資課が廃業コストとの比較シミュレーションを解説「廃業か承継か」を感情ではなく数字で判断する方法を解説。DSCR1.2維持・自己資本比率15%維持・設備投資回収7割ルールの3基準と、廃業コスト3,000万〜5,000万円との比較シミュレーションで、5年後の財務を守る意思決定フレームワークを元メガバンク融資課が体系化。2026.07.068分木下 直樹
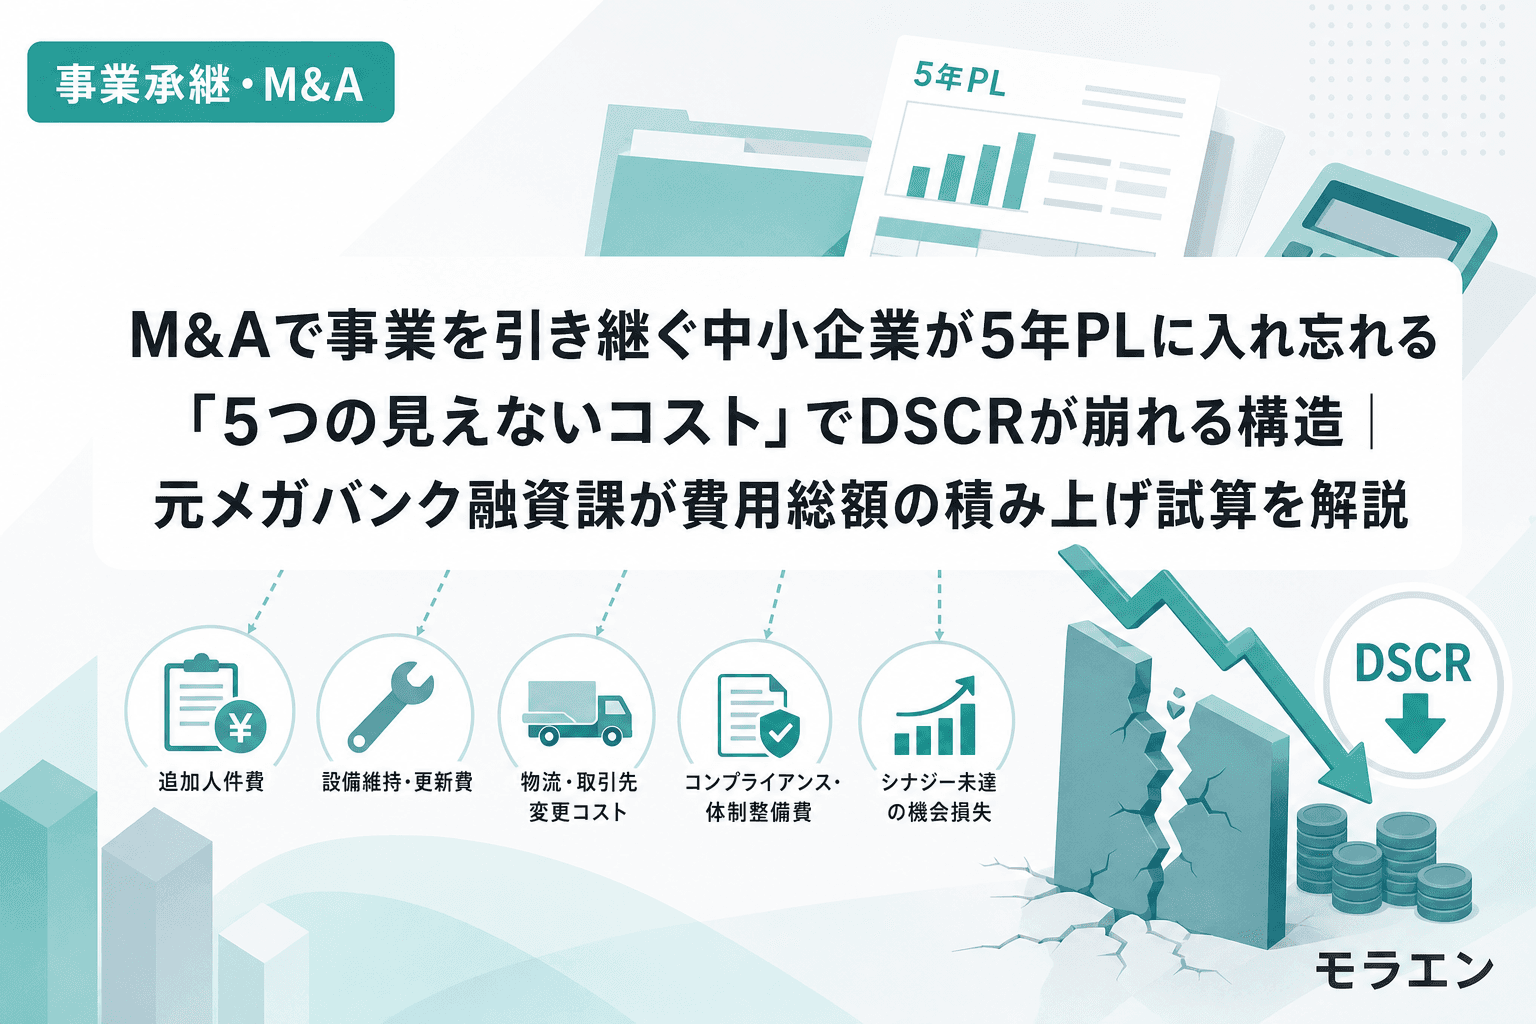
事業承継・M&AM&Aで事業を引き継ぐ中小企業が5年PLに入れ忘れる「5つの見えないコスト」でDSCRが崩れる構造|元メガバンク融資課が費用総額の積み上げ試算を解説おや、M&Aで事業を買うとき、買収価格だけ見て決めてしまう人が多いらしいんだよ。仲介手数料やDD費用、のれん償却まで積み上げると、DSCRが一気に崩れることもある。5つの見えないコストを、ぼくと一緒に順番に見ていこう。2026.07.05木下 直樹
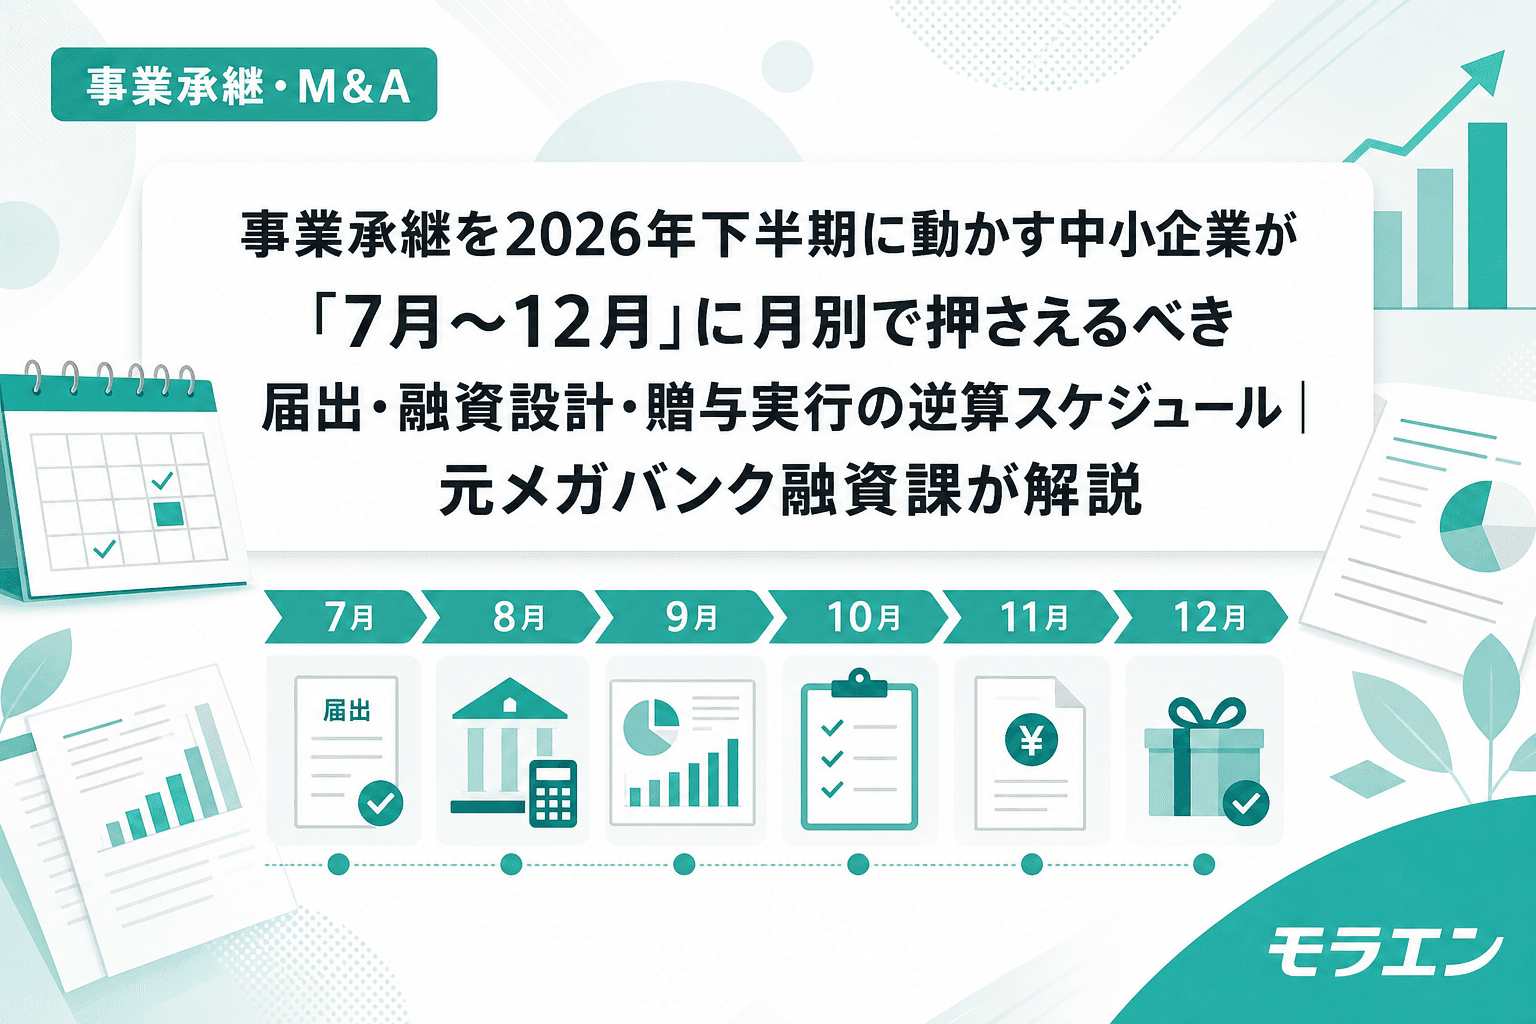
事業承継・M&A事業承継を2026年下半期に動かす中小企業が「7月〜12月」に月別で押さえるべき届出・融資設計・贈与実行の逆算スケジュール|元メガバンク融資課が解説事業承継税制(特例措置)の贈与実行期限2027年12月末から逆算すると、2026年下半期が融資設計の実質デッドライン。自社株評価・退職金分割設計・銀行事前相談・補助金申請を月別に整理し、直列プロセスで間に合わなくなる構造と並列設計の具体的スケジュールを元メガバンク融資課が解説。2026.07.0310分木下 直樹
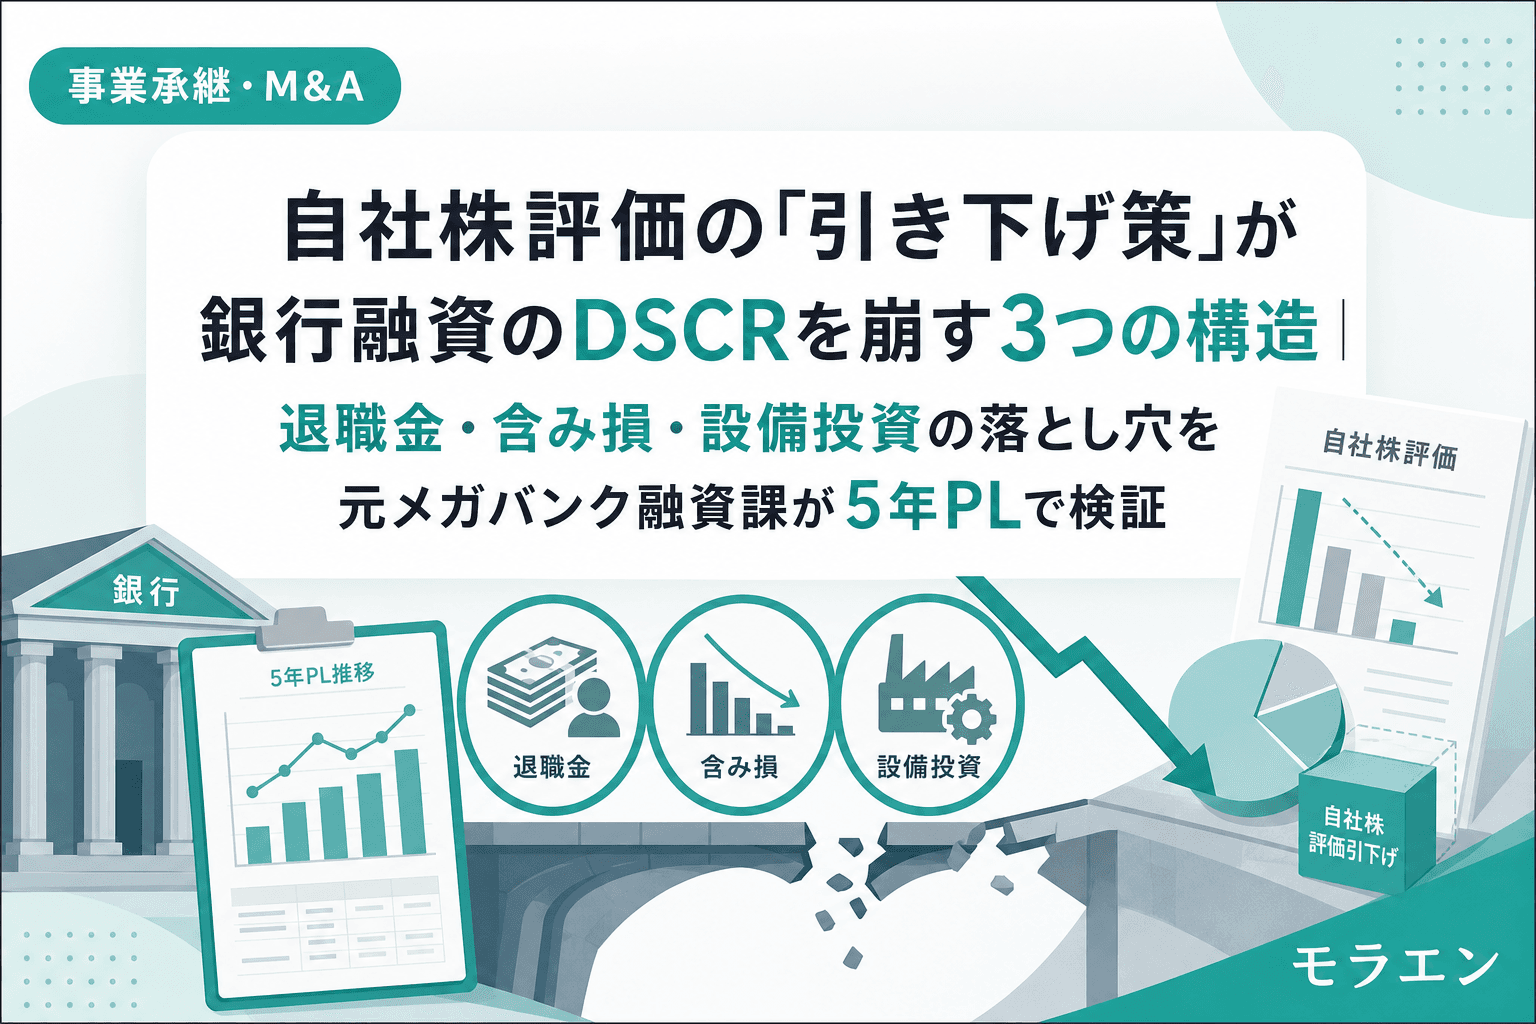
事業承継・M&A自社株評価の「引き下げ策」が銀行融資のDSCRを崩す3つの構造|退職金・含み損・設備投資の落とし穴を元メガバンク融資課が5年PLで検証事業承継で自社株評価を下げるために退職金支給・含み損実現・設備投資を行った中小企業が、銀行融資のDSCRと格付けを崩して追加融資を失う3つのパターンを年商3億円モデルで検証。税理士と銀行の目線のズレを5年PLで可視化し、引き下げ策の年度分散設計と三者同席キックオフの段取りを解説。2026.07.017分木下 直樹
事業承継・M&A親族内承継の自社株贈与で「暦年課税」と「相続時精算課税」の選択を税額だけで判断した後継者が贈与税の資金負担でDSCRを崩す3つの構造|元メガバンク融資課が5年PLで解説親族内承継で自社株を贈与する際、暦年課税と相続時精算課税のどちらを選ぶかは「税額の比較」だけでは判断できない。後継者の贈与税資金負担がDSCRと銀行融資にどう影響するかを、年商3億円の製造業モデルで5年PLシミュレーション。2024年改正の持ち戻し7年化と事業承継税制との併用も検証。2026.06.298分木下 直樹
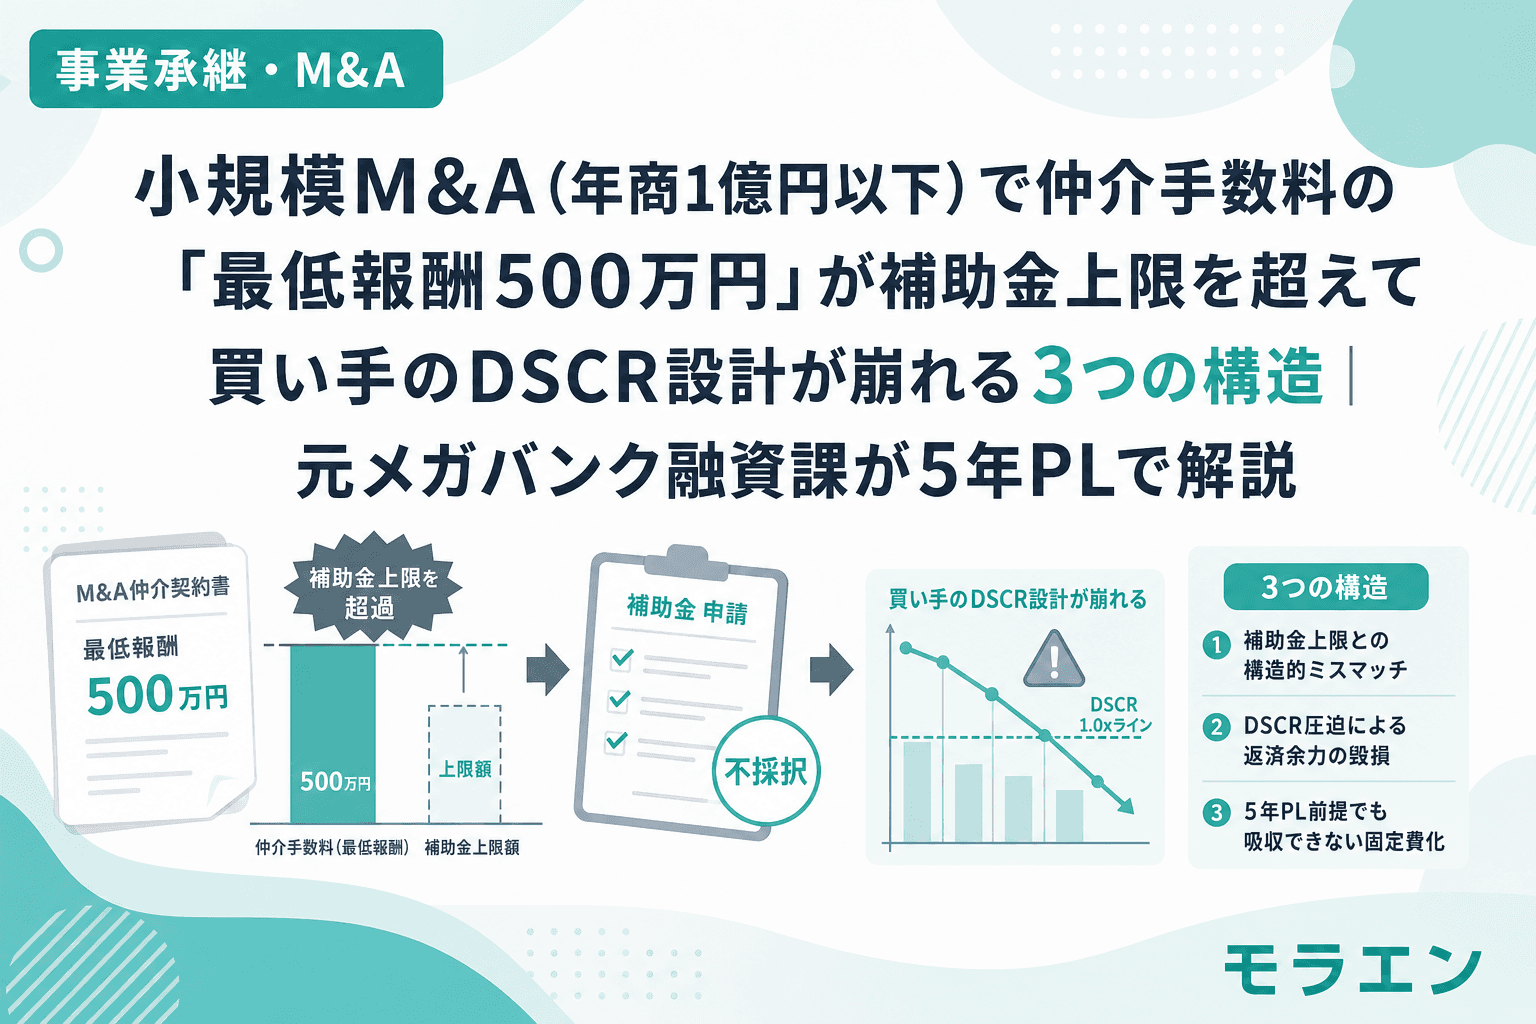
事業承継・M&A小規模M&A(年商1億円以下)で仲介手数料の「最低報酬500万円」が補助金上限を超えて買い手のDSCR設計が崩れる3つの構造|元メガバンク融資課が5年PLで解説小規模M&Aで仲介手数料の最低報酬500万円が事業承継・M&A補助金の専門家活用枠上限を超え、買収資金の返済と合わせてDSCR1.0割れが構造的に発生するパターンを元メガバンク融資課が5年PLで検証。15次公募の小規模売り手支援類型の活用法と買い手側の回避策3つを解説。2026.06.288分木下 直樹
事業承継・M&A金利上昇局面で「事業承継の融資設計」が崩れる3つの構造|変動金利の既存借入見直し・退職金の調達コスト増・賃上げ二重圧縮を元メガバンク融資課が5年PLで検証2026年6月に日銀が政策金利を1.0%に引き上げた。事業承継では退職金・株式買取・設備投資の三重負担が重なるため、金利上昇の影響は通常の設備投資よりはるかに大きい。元メガバンク融資課が年商3億円モデルで5年PLシミュレーションを行い、DSCR設計が崩れる3つの構造と回避策を解説する。2026.06.269分木下 直樹
事業承継・M&A事業承継で「経営者保証の二重徴求」を放置したまま承継した後継者が3年以内に追加融資枠を失う3つの構造|元メガバンク融資課が事業承継特別保証の活用法を解説事業承継時に先代・後継者の経営者保証の二重徴求を解消せず承継した後継者が、追加融資枠の消失・保証料の二重負担・事業承継特別保証の利用期限切れで資金繰りが悪化する3つの構造を、元メガバンク融資課の視点から5年PLで解説します。2026.06.249分木下 直樹
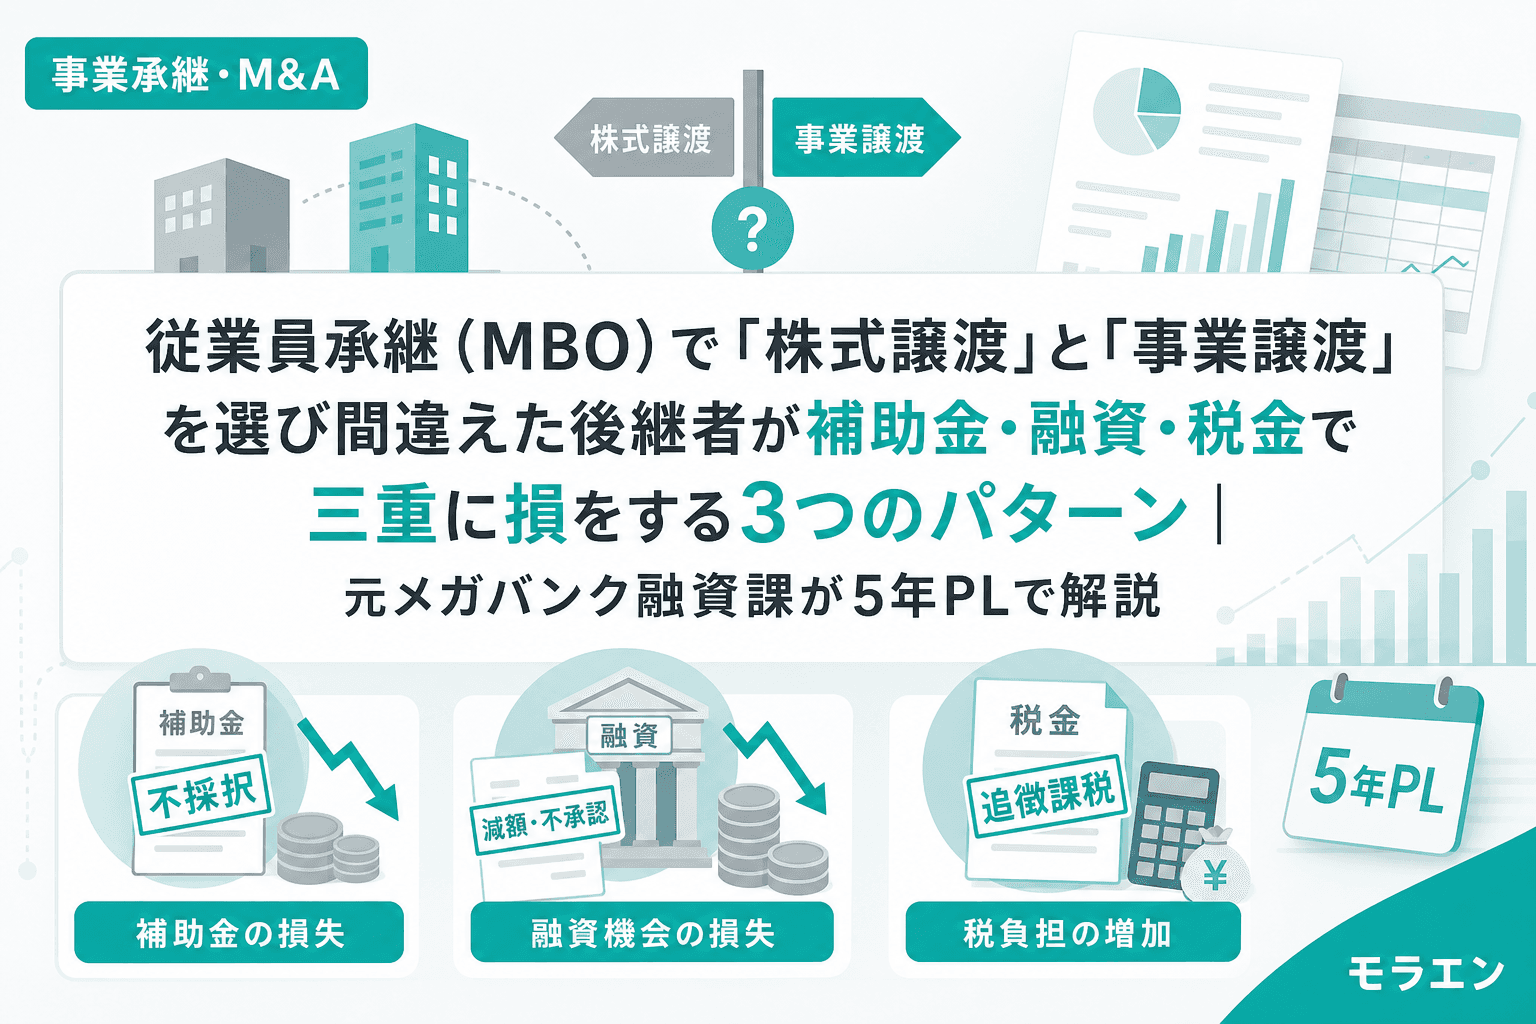
事業承継・M&A従業員承継(MBO)で「株式譲渡」と「事業譲渡」を選び間違えた後継者が補助金・融資・税金で三重に損をする3つのパターン|元メガバンク融資課が5年PLで解説従業員承継(MBO)で株式譲渡と事業譲渡のどちらを選ぶかは税金だけで決めてはいけない。補助金の対象枠・融資のDSCR設計・譲渡益課税の3軸で判断を誤る3つのパターンを、元メガバンク融資課が年商3億円モデルの5年PLで検証する。2026.06.2212分木下 直樹
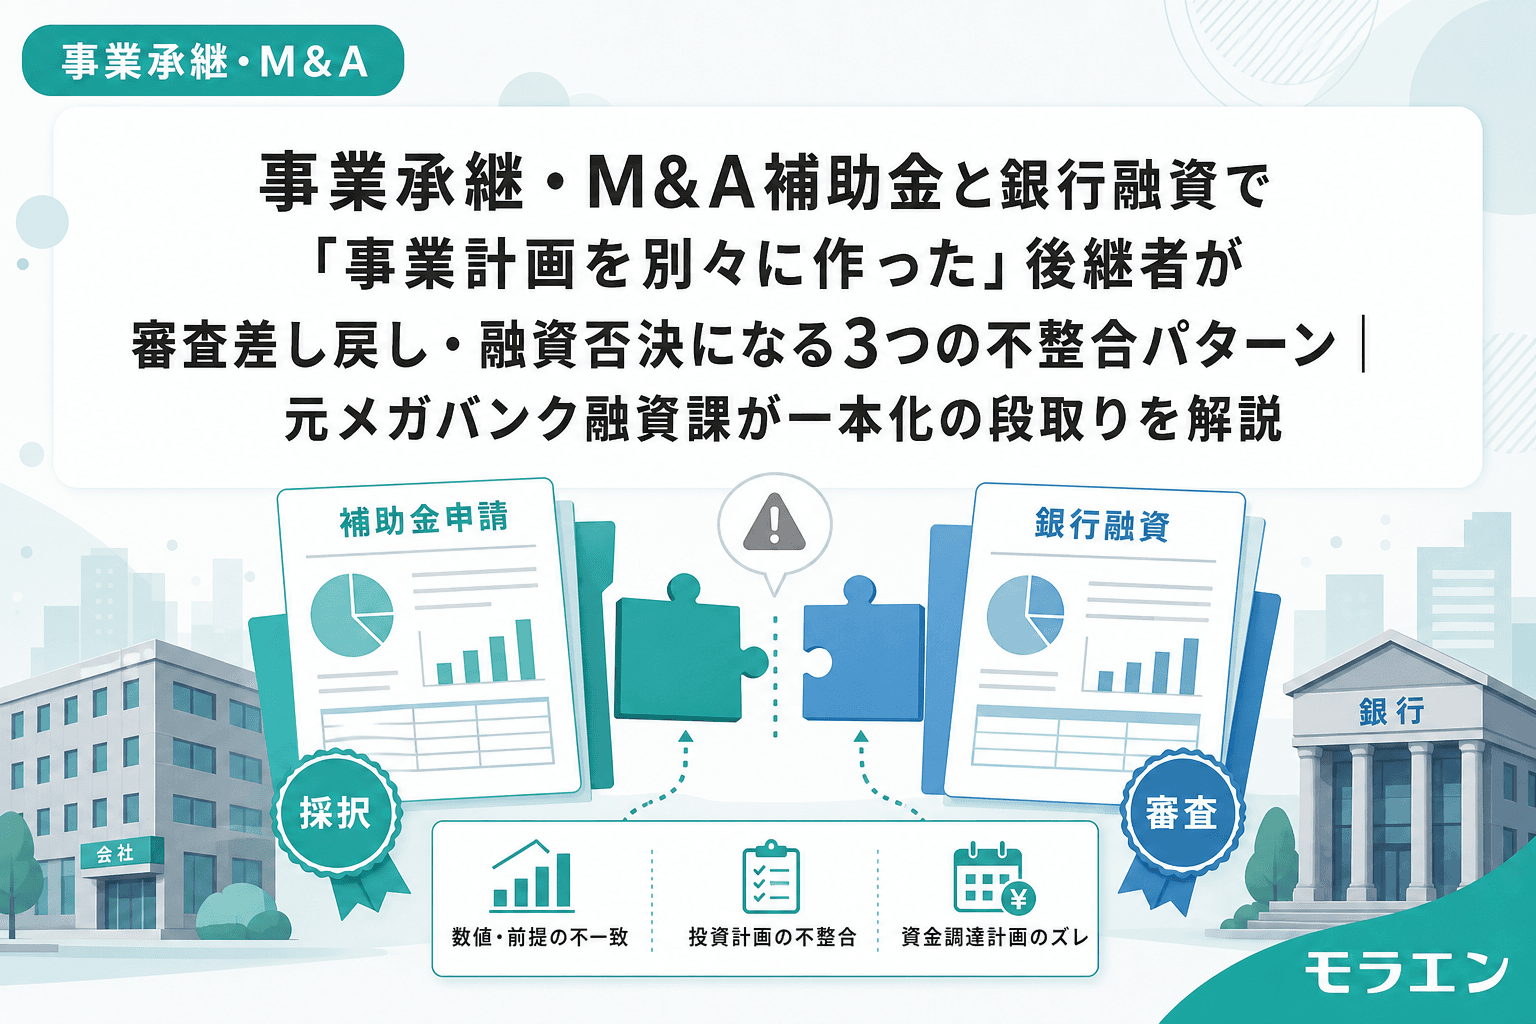
事業承継・M&A事業承継・M&A補助金と銀行融資で「事業計画を別々に作った」後継者が審査差し戻し・融資否決になる3つの不整合パターン|元メガバンク融資課が一本化の段取りを解説事業承継・M&A補助金(事業承継促進枠)と銀行融資を併用する後継者が、補助金申請用と銀行提出用で事業計画を別々に作成し、売上成長率の乖離・設備投資額と自己資金比率のズレ・経営者保証の二重構造の放置という3つの不整合で審査が止まる構造を、元メガバンク融資課10年の視点から5年PLで解説します。2026.06.208分木下 直樹
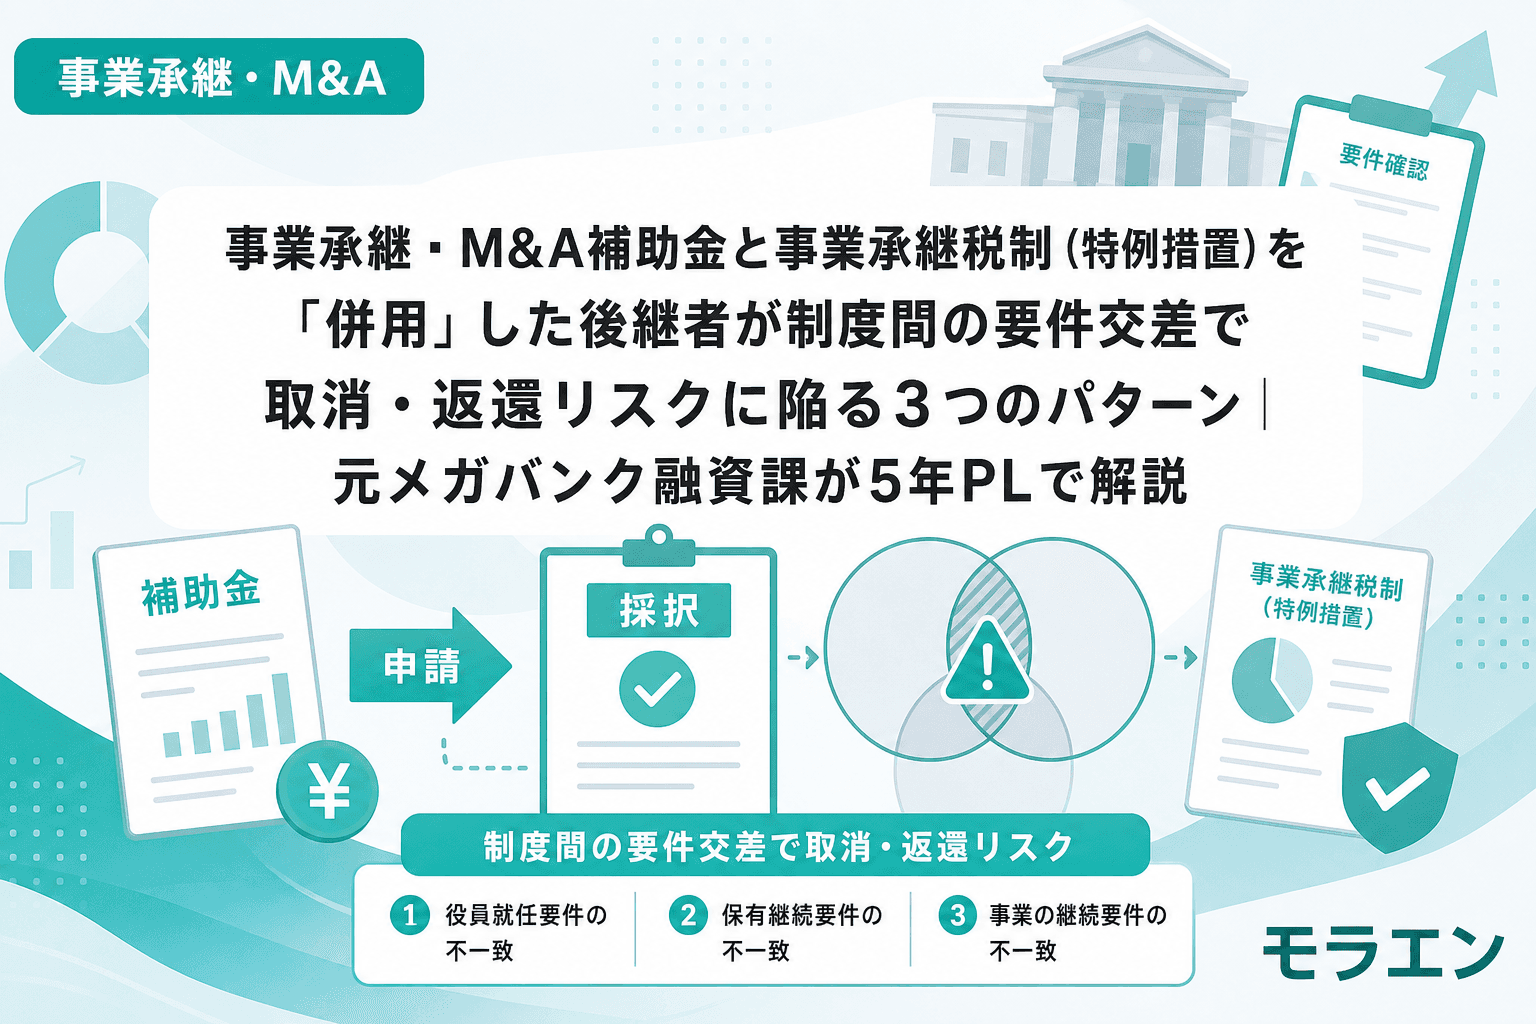
事業承継・M&A事業承継・M&A補助金と事業承継税制(特例措置)を「併用」した後継者が制度間の要件交差で取消・返還リスクに陥る3つのパターン|元メガバンク融資課が5年PLで解説事業承継・M&A補助金と事業承継税制の特例措置を併用する後継者が、継続届出書の管理漏れ・賃上げ要件と雇用確保要件のダブルバインド・贈与実行期限と補助事業タイミングのミスマッチで取消・返還リスクに陥る3つのパターンを、元メガバンク融資課が5年PLで解説。2026.06.188分木下 直樹
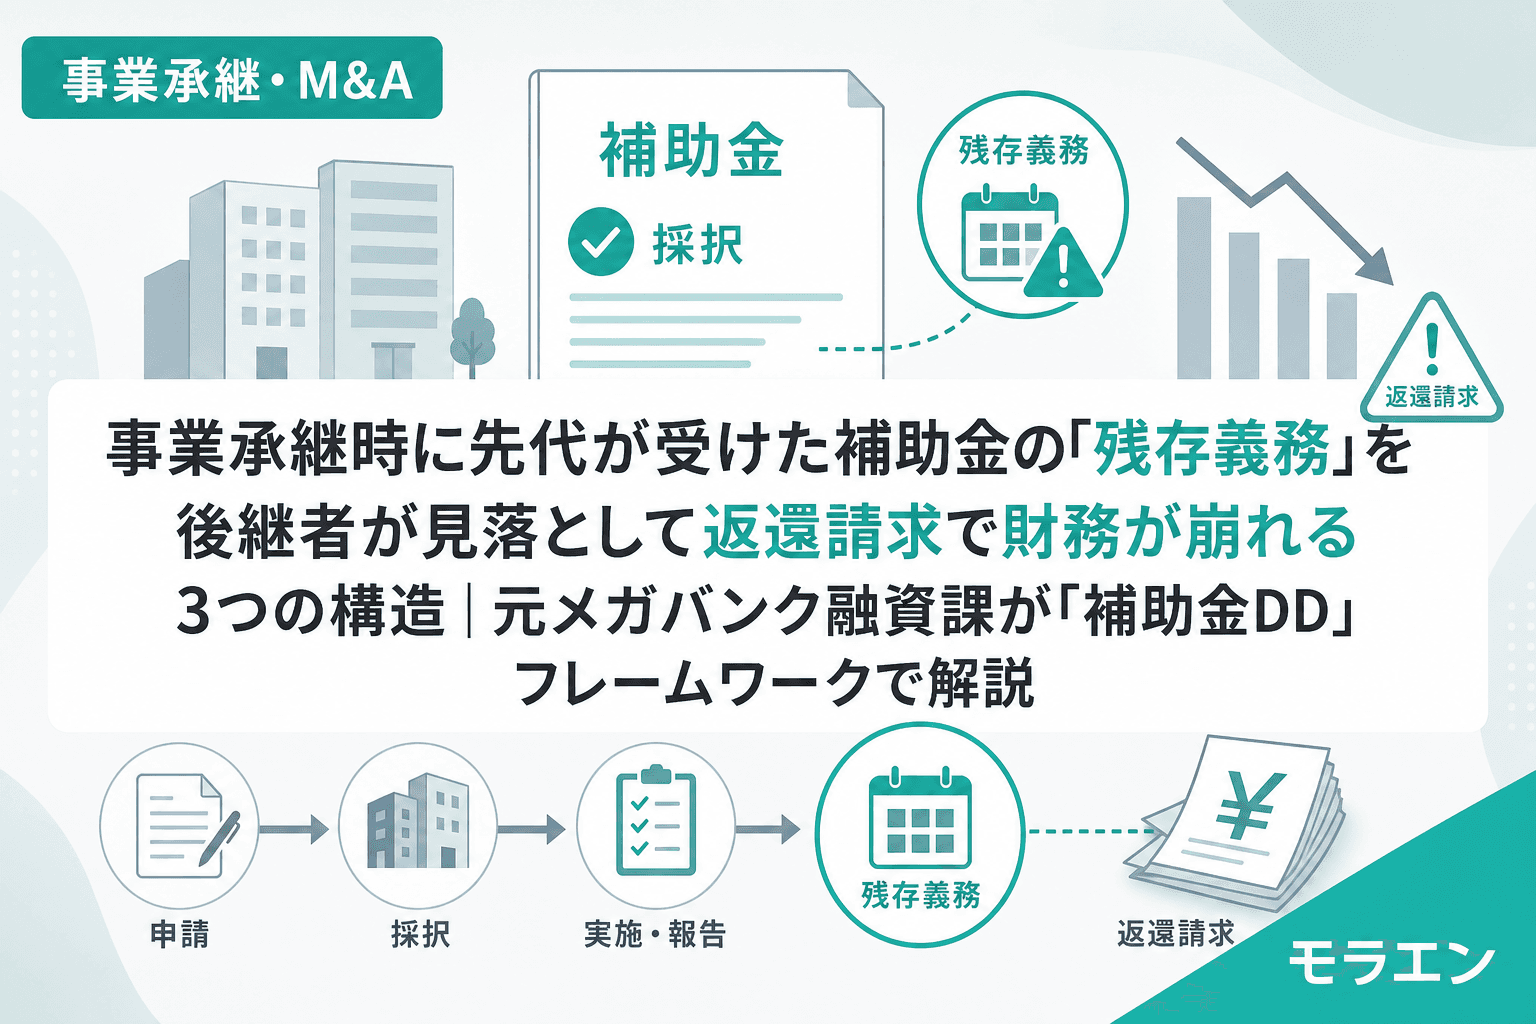
事業承継・M&A事業承継時に先代が受けた補助金の「残存義務」を後継者が見落として返還請求で財務が崩れる3つの構造|元メガバンク融資課が「補助金DD」フレームワークで解説事業承継で後継者が見落としがちな先代の補助金の残存義務(賃上げ要件・事業化状況報告・処分制限)。返還請求が承継直後の脆い財務を直撃する3つの構造と、承継前に行うべき「補助金DD」の4ステップを元メガバンク融資課10年の中小企業診断士が5年PLで解説。2026.06.1610分木下 直樹